
Vermogenswinstbelasting uitgelegd: zo werkt het nieuwe Box 3-stelsel voor beleggers
Vermogenswinstbelasting is de belasting die je betaalt over de winst op een belegging op het moment dat je die belegging verkoopt. Stijgt je ETF in waarde maar houd je hem vast, dan betaal je niets; verkoop je met winst, dan reken je af over het verschil tussen de verkoopprijs en je gemiddelde aankoopprijs. De Tweede Kamer nam op 12 november 2026 de novelle aan die dit stelsel invoert voor aandelen, ETF’s, obligaties en opties. Het kabinet mikt op 1 januari 2029; 2028 alleen als dat uitvoerbaar blijkt.
Op deze pagina leggen we uit hoe vermogenswinstbelasting werkt, wat het verschil is met de vermogensaanwasbelasting uit de oorspronkelijke wet, wat je als beginnende belegger kunt verwachten en wat nog niet vaststaat. We baseren ons op de Wet werkelijk rendement Box 3 (dossier 36.748), de novelle (dossier 37.053) en de nota bij de novelle van november 2026. De Eerste Kamer moet over beide nog stemmen.
Vermogenswinstbelasting in het kort
- Je betaalt belasting over gerealiseerde winst: verkoopprijs min aankoopprijs, bij verkoop.
- Zolang je niet verkoopt, blijft koerswinst onbelast. Verliezen bij verkoop zijn verrekenbaar.
- Dividend en rente worden belast in het jaar dat je ze ontvangt.
- In de oorspronkelijke wet gold dit regime alleen voor vastgoed en startup-aandelen; de novelle breidt het uit naar alle financiële instrumenten. Het kabinet wil in 2030 alles in Box 3 onder vermogenswinst brengen.
- Status: de Tweede Kamer heeft de novelle op 12 november 2026 aangenomen; de Eerste Kamer moet nog stemmen (debat beoogd op 14 of 15 december 2026). Beoogde start: 1 januari 2029.
Wat geldt er per jaar? Van 2027 (huidig stelsel, vrijstelling blijft) tot de volledige vermogenswinstbelasting in 2030 — alles op een rij.
Bekijk Box 3 in 2027, 2028 en 2029 →Wat is vermogenswinstbelasting?
Nederland belast vermogen in Box 3 sinds 2001 via een forfait: een vast, fictief rendement waarover je belasting betaalt, ongeacht wat je werkelijk verdiende. De Hoge Raad oordeelde in 2021 en 2024 dat dit niet houdbaar is. Daarom komt er een stelsel op basis van werkelijk rendement. De grote vraag was alleen: wanneer tel je een koerswinst als rendement?
Daar bestaan twee antwoorden op. Bij vermogensaanwasbelasting telt elke waardestijging mee in het jaar waarin die ontstaat, ook als je niets verkoopt. Bij vermogenswinstbelasting telt een koerswinst pas mee als je hem realiseert door te verkopen. Vrijwel alle andere OESO-landen kiezen voor de tweede variant. De Tweede Kamer nam op 12 februari 2026 een wet aan met vermogensaanwas als hoofdregel; met de novelle van november 2026 wordt dat omgedraaid naar vermogenswinst voor financiële instrumenten.
Voor jou als belegger is het verschil tastbaar: onder vermogenswinst hoef je geen geld apart te houden voor belasting over winst die alleen op papier bestaat, en kan je portefeuille ongestoord doorgroeien tot je zelf besluit te verkopen.
Zo werkt vermogenswinstbelasting in vier stappen
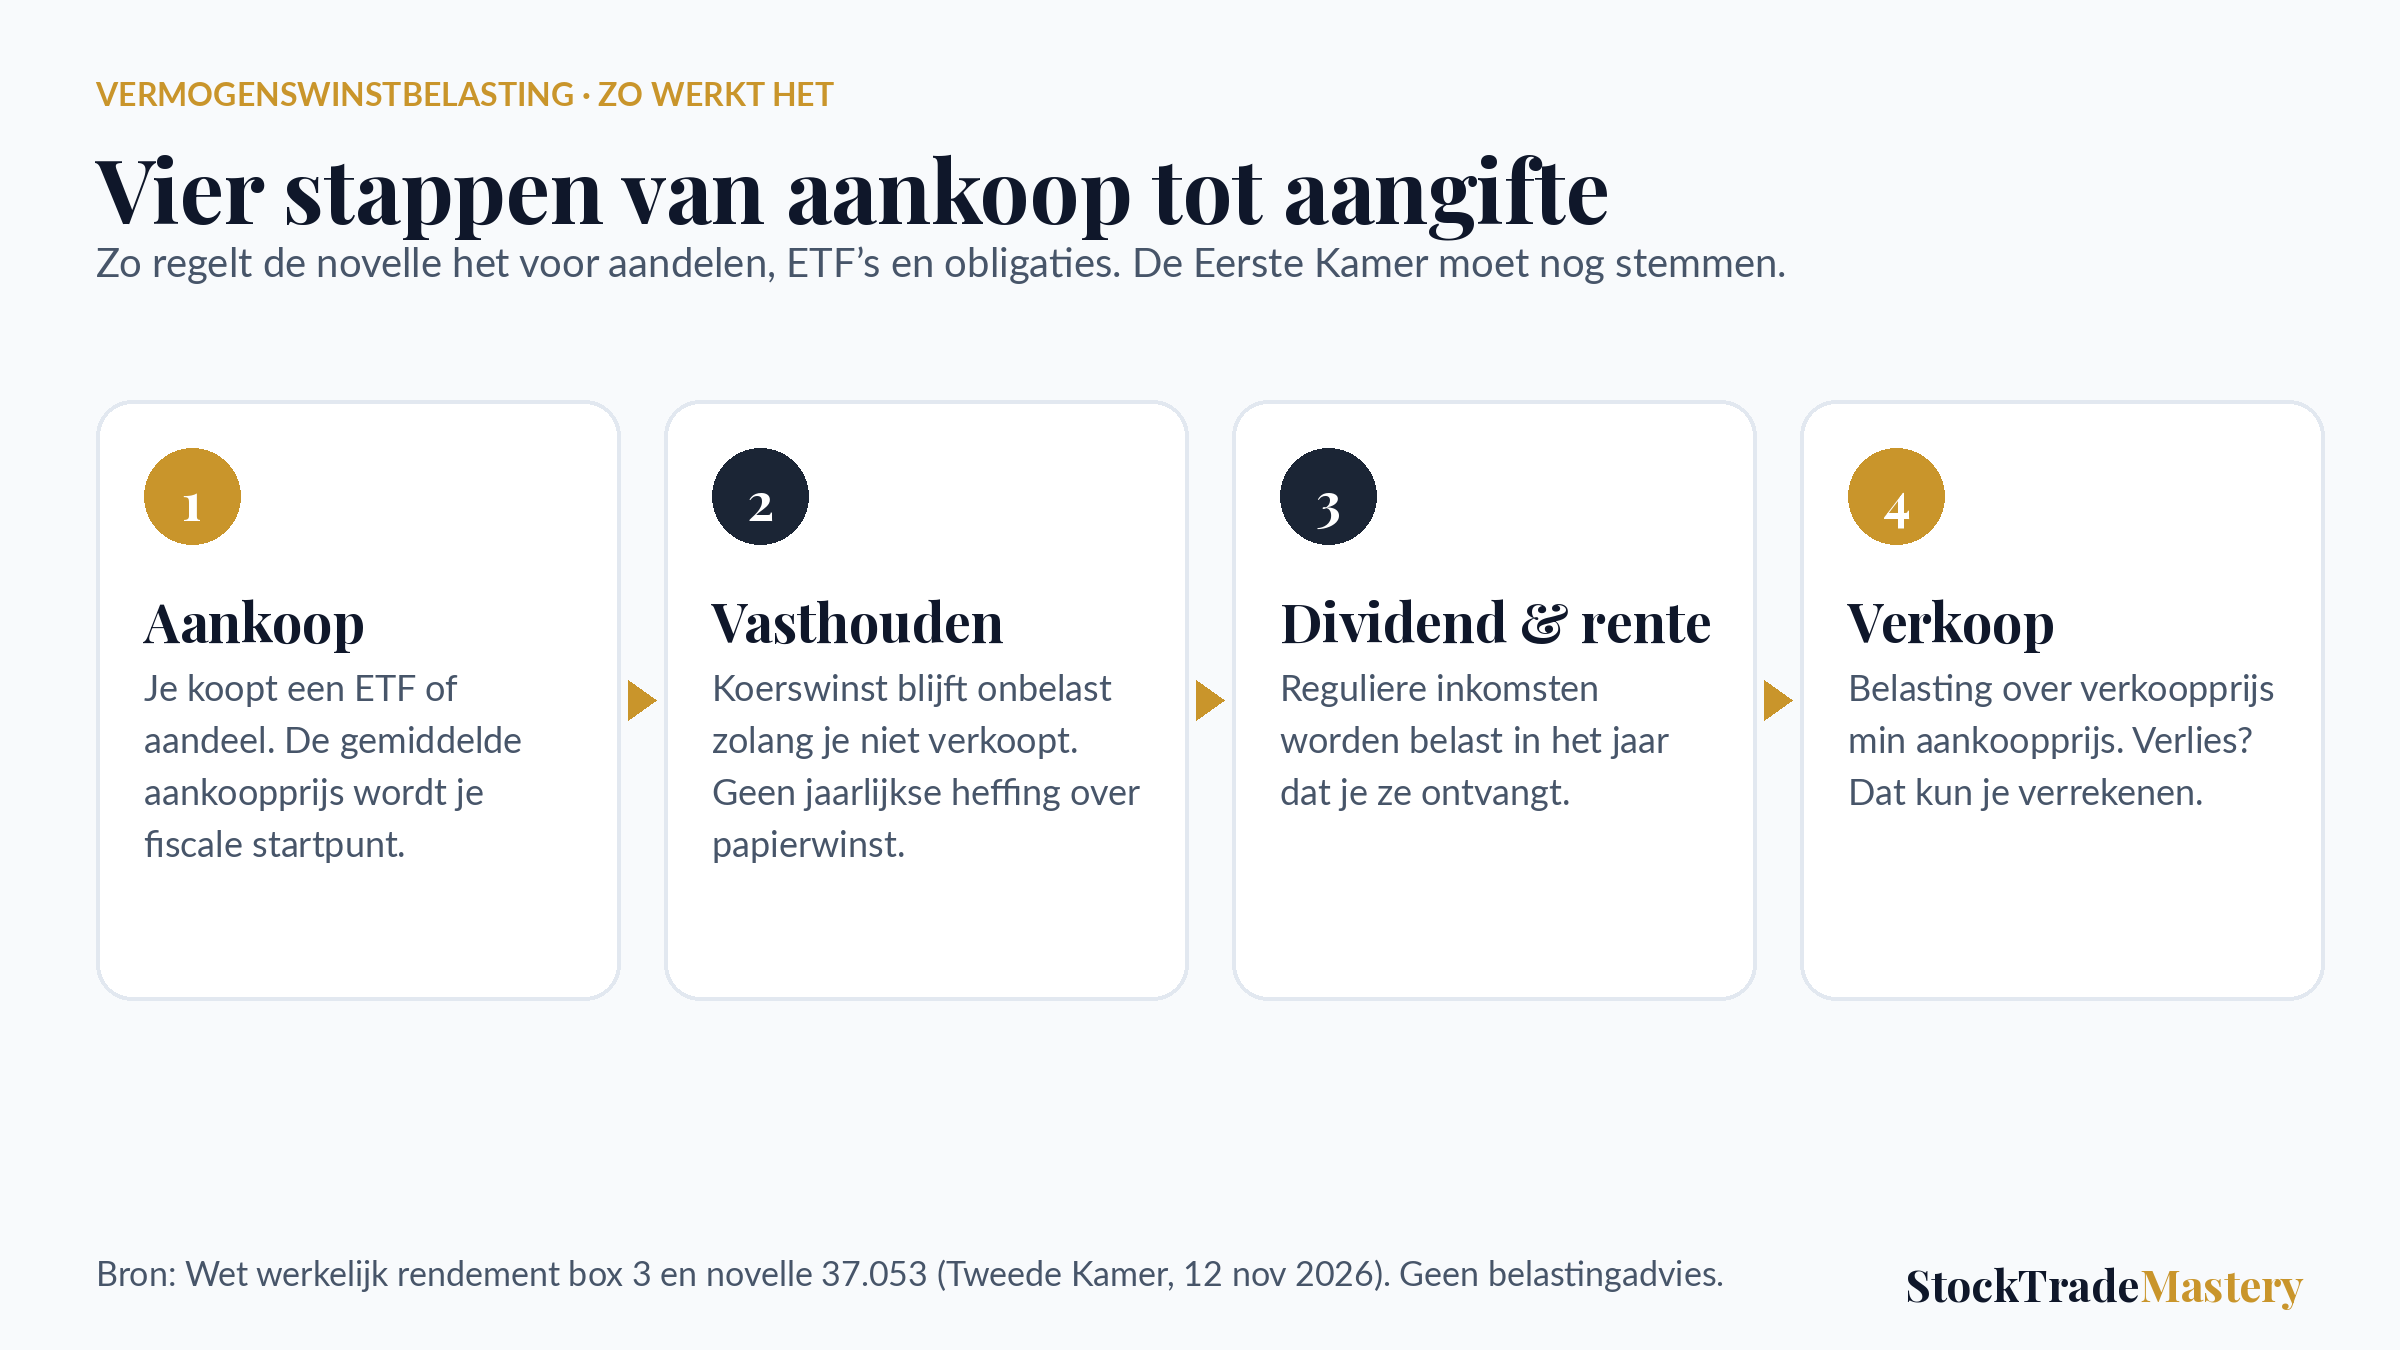
Je koopt een ETF of aandeel. De aankoopprijs (inclusief eventuele aankoopkosten) is je fiscale startpunt. Bewaar je transactieoverzichten.
Stijgt de koers, dan betaal je daar nog niets over. Er is geen jaarlijkse heffing over ongerealiseerde winst.
Reguliere inkomsten worden belast in het jaar waarin je ze ontvangt. Dat geldt in de wet nu al zo voor huur en dividend uit vastgoed en startup-aandelen.
Je betaalt belasting over verkoopprijs min aankoopprijs. Verkoop je met verlies, dan is dat verlies verrekenbaar met winsten in andere jaren.
Rekenvoorbeeld: €10.000 in een wereldwijde ETF
Stel, het nieuwe stelsel is ingegaan en je koopt voor €10.000 een wereldwijd gespreide ETF. Na drie jaar is die €13.000 waard en je verkoopt. Onder vermogenswinstbelasting betaal je over de winst van €3.000, na aftrek van het heffingvrij resultaat van €1.800: 36% × €1.200 = €432, in het jaar van verkoop. In de tussenliggende jaren betaalde je over deze positie niets. Houd je de ETF nog tien jaar langer vast, dan schuift de belasting ook tien jaar op — en groeit het bedrag dat ondertussen voor je rendeert.
Vereenvoudigd voorbeeld met het tarief en het heffingvrij resultaat uit de wet; zonder dividend, kosten en andere Box 3-bezittingen. Het heffingvrij resultaat geldt voor je totale Box 3-rendement in een jaar, niet per belegging.
Klaar om te beginnen met beleggen? Bij eToro beleg je in ETF’s zonder aankoopcommissie en kun je fractioneel beleggen vanaf kleine bedragen (wisselkosten kunnen van toepassing zijn). Lees eerst onze eToro review.
Open een eToro-account →51% van de particuliere beleggers verliest geld bij het handelen in CFD’s bij deze aanbieder. Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Vermogenswinstbelasting versus vermogensaanwasbelasting
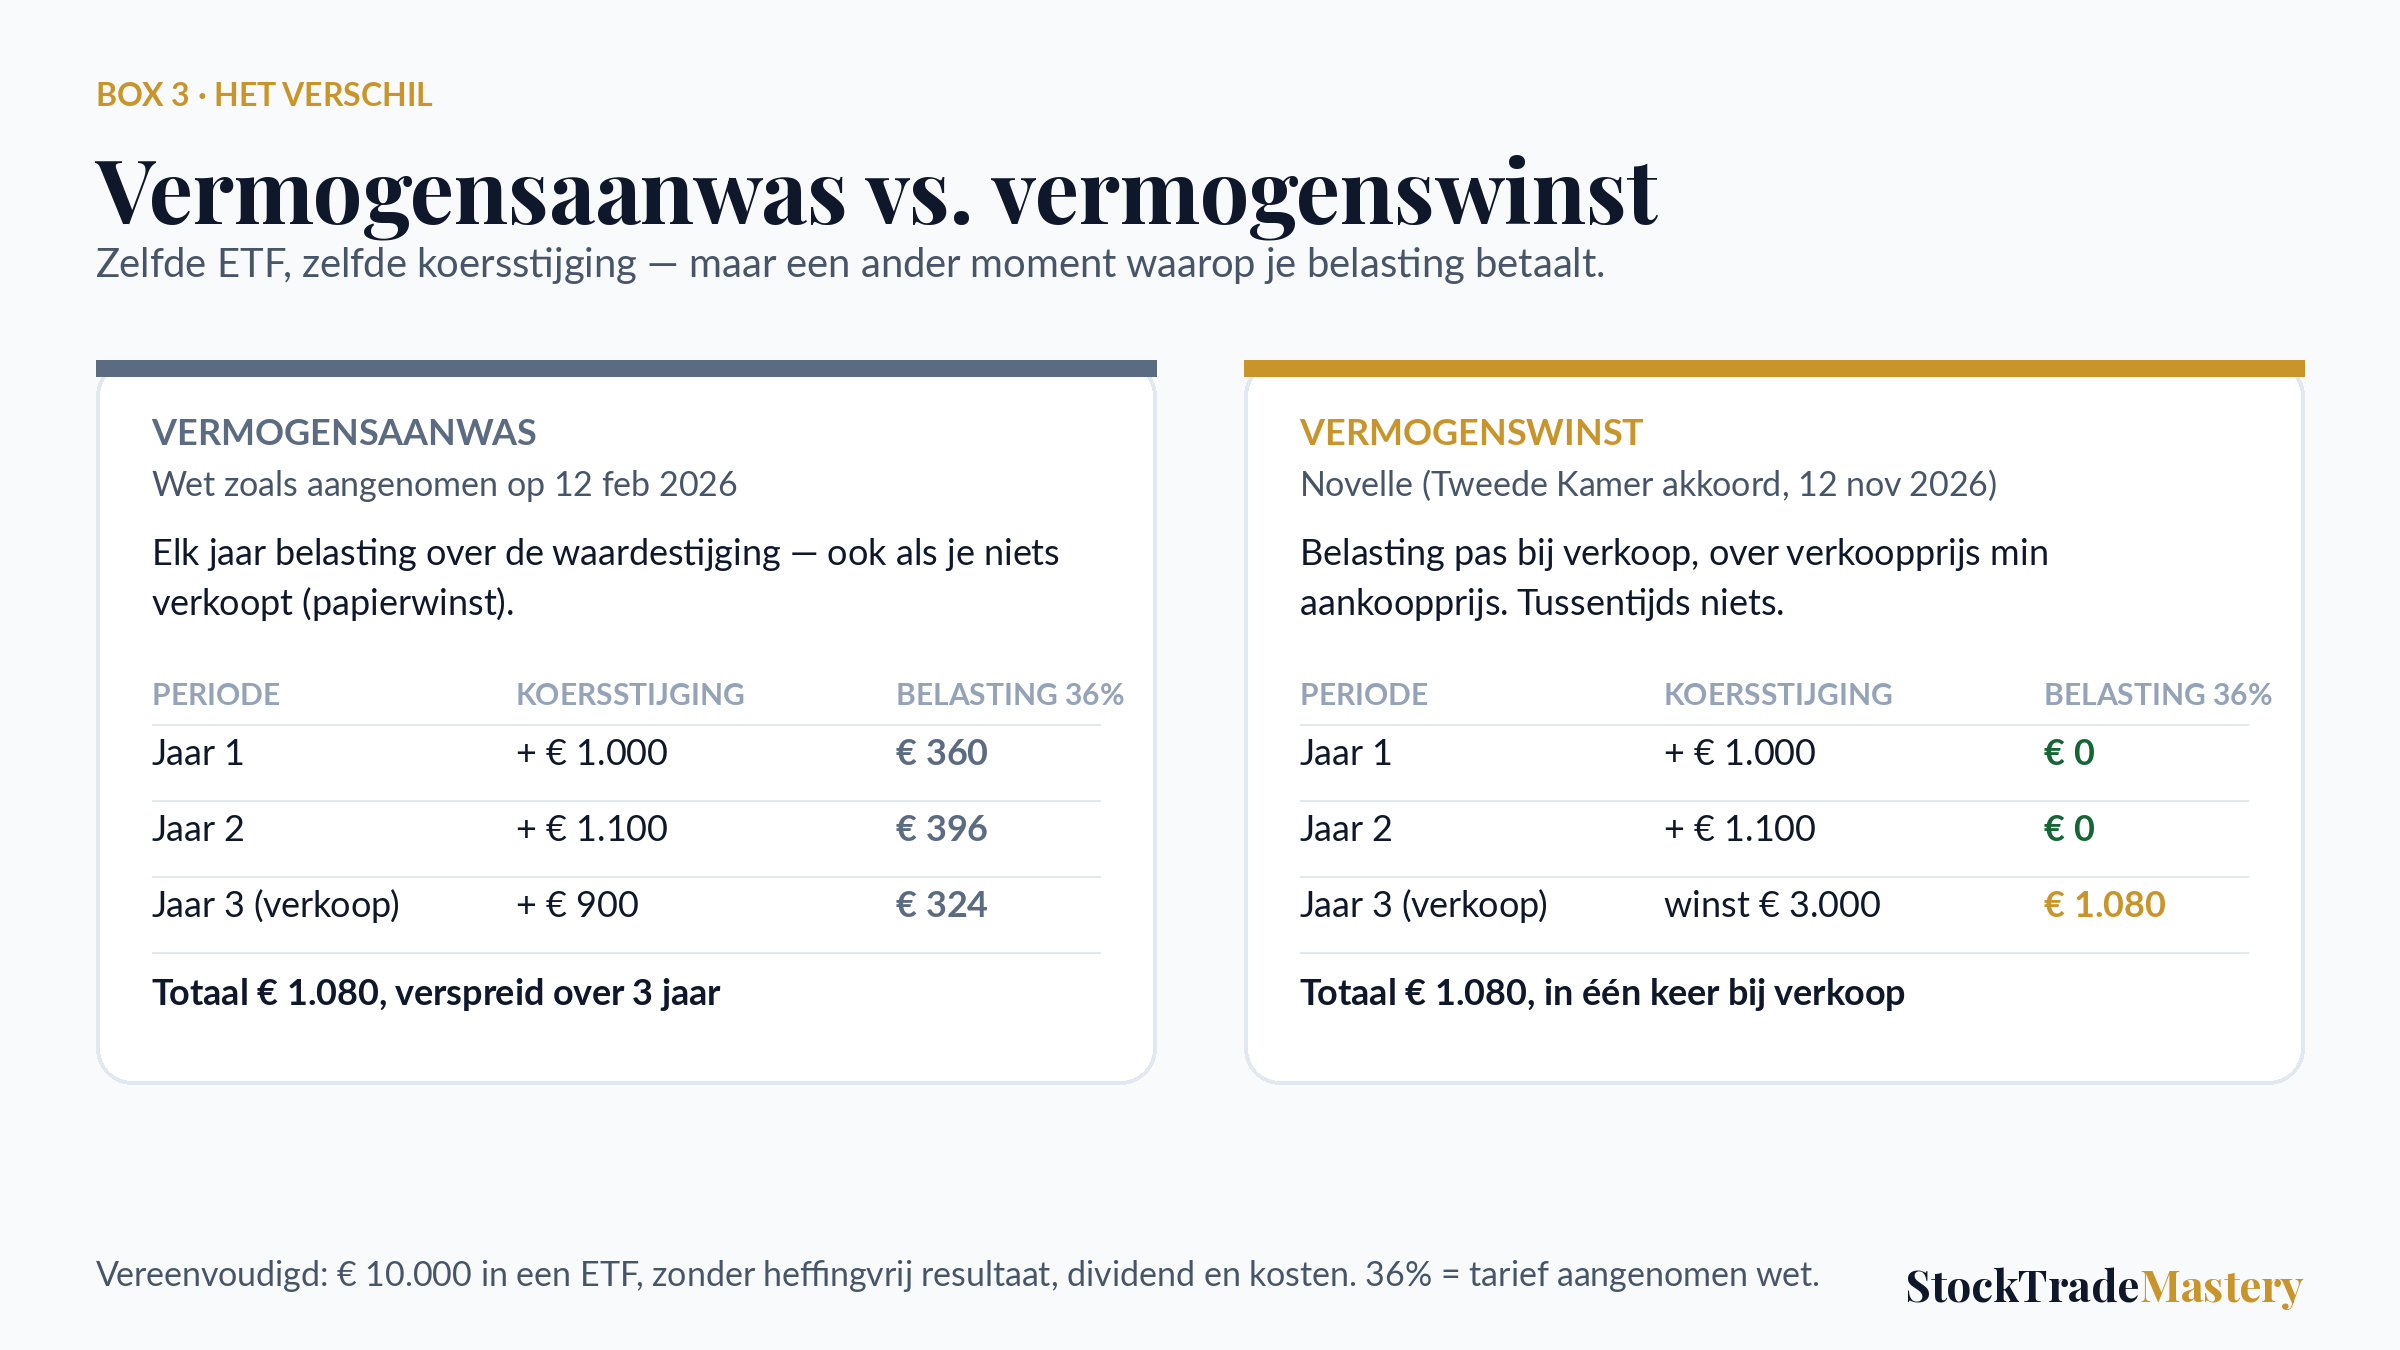
Het verschil zit niet in het tarief, maar in het moment. Onder vermogensaanwas haalt de fiscus elk jaar een stuk van je koerswinst weg, ook als je niets hebt verkocht. Dat geld kan daarna niet meer meegroeien. Onder vermogenswinst betaal je pas bij verkoop, zodat je volledige rendement tot die tijd blijft renderen. Over één jaar is dat verschil klein; over twintig of dertig jaar beleggen loopt het op.
| Kenmerk | Vermogensaanwas (oorspronkelijke wet) | Vermogenswinst (novelle) |
|---|---|---|
| Wanneer belast? | Elk jaar, over de waardeverandering | Bij verkoop, over gerealiseerde winst |
| Belasting over papierwinst? | Ja | Nee |
| Liquiditeit nodig zonder verkoop? | Ja, elk jaar | Nee |
| Verliezen | Verrekenbaar met latere jaren (drempel €500) | Verrekenbaar bij realisatie |
| Administratie | Waarde op 1 januari en 31 december | Aankoopprijs per positie bewaren |
| Heffingvrij resultaat | €1.800 per persoon | €1.800 per persoon |
| Internationaal | Geen vergelijkbaar OESO-land | Gangbaar (o.a. Duitsland, VS, VK) |
De volledige cijfermatige vergelijking over 10 en 30 jaar — voor een rustige ETF-belegger en een actieve belegger — vind je op onze pagina over vermogensaanwasbelasting en in de analyse van de Wet werkelijk rendement.
Wat valt straks onder vermogenswinstbelasting?
In de wet zoals de Tweede Kamer die in februari 2026 aannam, gold het vermogenswinstregime alleen voor onroerende zaken en voor aandelen in startende ondernemingen. De novelle breidt dat uit:
- Uiterlijk per 1 januari 2029: alle financiële instrumenten in de zin van de Wet op het financieel toezicht — aandelen, obligaties, opties en rechten van deelneming in beleggingsinstellingen, dus ook ETF’s en beleggingsfondsen. Samen met vastgoed is dat volgens het kabinet circa 90% van het vermogen met waardeontwikkeling in Box 3.
- In 2030 (voornemen): de overige vermogensbestanddelen, via een apart wetsvoorstel dat het kabinet in 2027 wil indienen. Tot die tijd vallen onder meer cryptovaluta in een eigen wallet, banktegoeden en verzekeringsproducten nog onder vermogensaanwas.
- Banktegoeden kennen geen koerswinst; daar wordt simpelweg de ontvangen rente belast.
De eerder voorgestelde dekking — een lager heffingsvrij vermogen in 2027 (€30.846) en een heffingvrij resultaat van €1.000 — is op 3 november 2026 geschrapt. De overstap wordt nu betaald met tijdelijk lagere Box 2-tarieven. Het Box 3-tarief van 36% blijft ongewijzigd. Wat er per jaar geldt, lees je op Box 3 in 2027, 2028 en 2029.
Wat is nog onzeker?
De novelle is door de Tweede Kamer, maar een paar praktische punten staan nog niet vast:
- Gaat het in 2028 of 2029 in? Het kabinet gaat uit van 2029. Voor beleggingen die je dan al hebt, wordt een beginwaarde per 1 januari van het invoeringsjaar vastgesteld.
- Hoe worden kosten verrekend? De wet laat kosten aftrekken; de precieze regels voor transactiekosten en fondskosten bij financiële instrumenten zijn nog niet bekend.
- Hoe werkt de overgang naar 2030? Voor de restcategorie die in 2029 nog onder vermogensaanwas valt (zoals crypto in een eigen wallet), geldt bij de overstap een step-up om dubbele heffing te voorkomen. Het wetsvoorstel daarvoor moet nog komen.
- Wat levert je broker aan? Juist omdat banken voor 2028 nog niet alle gegevens konden leveren, is de invoering naar 2029 geschoven. De handleidingen voor gegevenslevering moeten uiterlijk 1 juli 2027 vaststaan.
Daarom is één ding nu al verstandig om te weten, los van wat er precies wordt besloten: brokers als DEGIRO, Trade Republic en eToro tonen je aankoopprijzen in je transactieoverzicht. Bewaar die jaaroverzichten.
Nog geen broker? Vergelijk DEGIRO, Trade Republic en eToro op kosten, regulering en geschiktheid voor beginners.
Vergelijk brokers in Nederland →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Voor- en nadelen van vermogenswinstbelasting voor beleggers
- Geen belasting over winst die je nog niet in handen hebt
- Je rendement blijft volledig renderen tot je verkoopt (compound-effect intact)
- Geen liquiditeitsprobleem: je hoeft niet te verkopen om belasting te kunnen betalen
- Verliezen bij verkoop zijn verrekenbaar
- Sluit aan bij hoe de meeste andere landen vermogen belasten
- Je gemiddelde aankoopprijs per belegging wordt bepalend; bewaar je overzichten
- Een grote verkoop in één jaar betekent een grote aanslag in dat jaar
- Invoering is een jaar opgeschoven: tot die tijd blijft het forfait met tegenbewijsregeling gelden
- Mogelijk «lock-in»: beleggers stellen verkoop uit om belasting uit te stellen
- Nog niet definitief: de Eerste Kamer moet nog stemmen
Hoe je ETF-keuze hierin meespeelt — uitkerend of accumulerend, wereldwijd of regionaal — lees je in onze gids over de beste ETF’s voor beginners. Fiscaal maakt het type ETF in geen van beide stelsels verschil.
Beginnen met een ETF-spaarplan? Lees onze review van Trade Republic — BaFin-gereguleerd, Nederlandse IBAN en ETF-spaarplannen zonder orderkosten.
Lees de Trade Republic review →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Veelgestelde vragen over vermogenswinstbelasting
Wat is vermogenswinstbelasting precies?
Een belasting over de winst die je realiseert bij verkoop van een belegging: verkoopprijs min aankoopprijs. Zolang je niet verkoopt, betaal je geen belasting over koerswinst. Dividend en rente worden wel belast in het jaar dat je ze ontvangt.
Wanneer gaat de vermogenswinstbelasting in Nederland in?
Het kabinet stelt voor het nieuwe stelsel inclusief de novelle per 1 januari 2029 in te voeren voor aandelen, ETF’s, obligaties en opties; 2028 alleen als dat alsnog uitvoerbaar blijkt. In 2030 moeten de overige vermogensbestanddelen volgen. De Tweede Kamer nam de novelle aan op 12 november 2026; de Eerste Kamer moet nog stemmen.
Wat is het tarief van de vermogenswinstbelasting?
De Wet werkelijk rendement hanteert 36%; de novelle wijzigt dat niet. Daarnaast is er een heffingvrij resultaat van €1.800 per persoon per jaar. De eerder voorgestelde verlaging naar €1.000 is op 3 november 2026 geschrapt.
Betaal ik vermogenswinstbelasting over mijn ETF’s?
Ja, volgens de novelle. Die geldt voor alle financiële instrumenten, waaronder rechten van deelneming in beleggingsinstellingen zoals ETF’s en beleggingsfondsen. De koerswinst op je ETF wordt dan pas belast als je verkoopt. De Eerste Kamer moet nog over de novelle stemmen.
Wat gebeurt er met verliezen onder vermogenswinstbelasting?
Verkoop je met verlies, dan telt dat verlies mee op het moment van verkoop en kun je het verrekenen met winsten in latere jaren (voorwaartse verliesverrekening). De details staan in de Wet werkelijk rendement en de novelle.
Moet ik mijn aankoopprijzen zelf bijhouden?
Dat is verstandig. Vermogenswinst wordt berekend met je gemiddelde aankoopprijs; banken en brokers moeten die gegevens vanaf de invoering aanleveren, maar de afspraken daarover worden nog gemaakt. Bewaar je transactie- en jaaroverzichten dus zelf.
Bronnen
- Eerste Kamer — dossier 36.748 Wet werkelijk rendement box 3 (wettekst, samenvatting vermogenswinstregime, stand van zaken)
- Eerste Kamer — dossier 37.053 Novelle uitbreiding vermogenswinstbelasting box 3 (wettekst, nota naar aanleiding van het verslag, stemming Tweede Kamer 12 november 2026)
- Brief van 14 september 2026 over voortgang aanpassing box 3-stelsel (EK 36.748, Q)
- Belastingdienst — berekening box 3-inkomen 2026