
Vermogenswinstbelasting uitgelegd: zo werkt Box 3 vanaf 2028 voor beleggers
Vermogenswinstbelasting is de belasting die je betaalt over de winst op een belegging op het moment dat je die belegging verkoopt. Stijgt je ETF in waarde maar houd je hem vast, dan betaal je niets; verkoop je met winst, dan reken je af over het verschil tussen verkoop- en aankoopprijs. Op 29 september 2026 koos het kabinet ervoor dit stelsel per 2028 in te voeren voor aandelen, obligaties, opties en daarmee naar verwachting ook ETF’s.
Op deze pagina leggen we uit hoe vermogenswinstbelasting werkt, wat het verschil is met de vermogensaanwasbelasting uit de aangenomen wet, wat je als beginnende belegger kunt verwachten en welke vragen nog open staan. We baseren ons op de wettekst van de Wet werkelijk rendement Box 3 (waar het vermogenswinstregime al in staat voor vastgoed) en op de Kamerbrief van 29 september 2026.
Vermogenswinstbelasting in het kort
- Je betaalt belasting over gerealiseerde winst: verkoopprijs min aankoopprijs, bij verkoop.
- Zolang je niet verkoopt, blijft koerswinst onbelast. Verliezen bij verkoop zijn verrekenbaar.
- Dividend en rente worden naar verwachting belast in het jaar dat je ze ontvangt.
- In de aangenomen wet geldt dit regime al voor vastgoed en startup-aandelen; het kabinet wil het per 2028 uitbreiden naar alle financiële instrumenten en in 2030 naar alles in Box 3.
- Status: voorstel. De novelle moet nog worden ingediend en door beide Kamers worden aangenomen.
Wat verandert er per jaar? Van het lagere heffingsvrij vermogen in 2027 tot de volledige vermogenswinstbelasting in 2030 — alles op een rij.
Bekijk Box 3 in 2027 en 2028 →Wat is vermogenswinstbelasting?
Nederland belast vermogen in Box 3 sinds 2001 via een forfait: een vast, fictief rendement waarover je belasting betaalt, ongeacht wat je werkelijk verdiende. De Hoge Raad oordeelde in 2021 en 2024 dat dit niet houdbaar is. Daarom komt er een stelsel op basis van werkelijk rendement. De grote vraag was alleen: wanneer tel je een koerswinst als rendement?
Daar bestaan twee antwoorden op. Bij vermogensaanwasbelasting telt elke waardestijging mee in het jaar waarin die ontstaat, ook als je niets verkoopt. Bij vermogenswinstbelasting telt een koerswinst pas mee als je hem realiseert door te verkopen. Vrijwel alle andere OESO-landen kiezen voor de tweede variant. De Tweede Kamer nam op 12 februari 2026 een wet aan met vermogensaanwas als hoofdregel; het kabinet wil dat nu via een novelle omdraaien naar vermogenswinst voor financiële instrumenten.
Voor jou als belegger is het verschil tastbaar: onder vermogenswinst hoef je geen geld apart te houden voor belasting over winst die alleen op papier bestaat, en kan je portefeuille ongestoord doorgroeien tot je zelf besluit te verkopen.
Zo werkt vermogenswinstbelasting in vier stappen
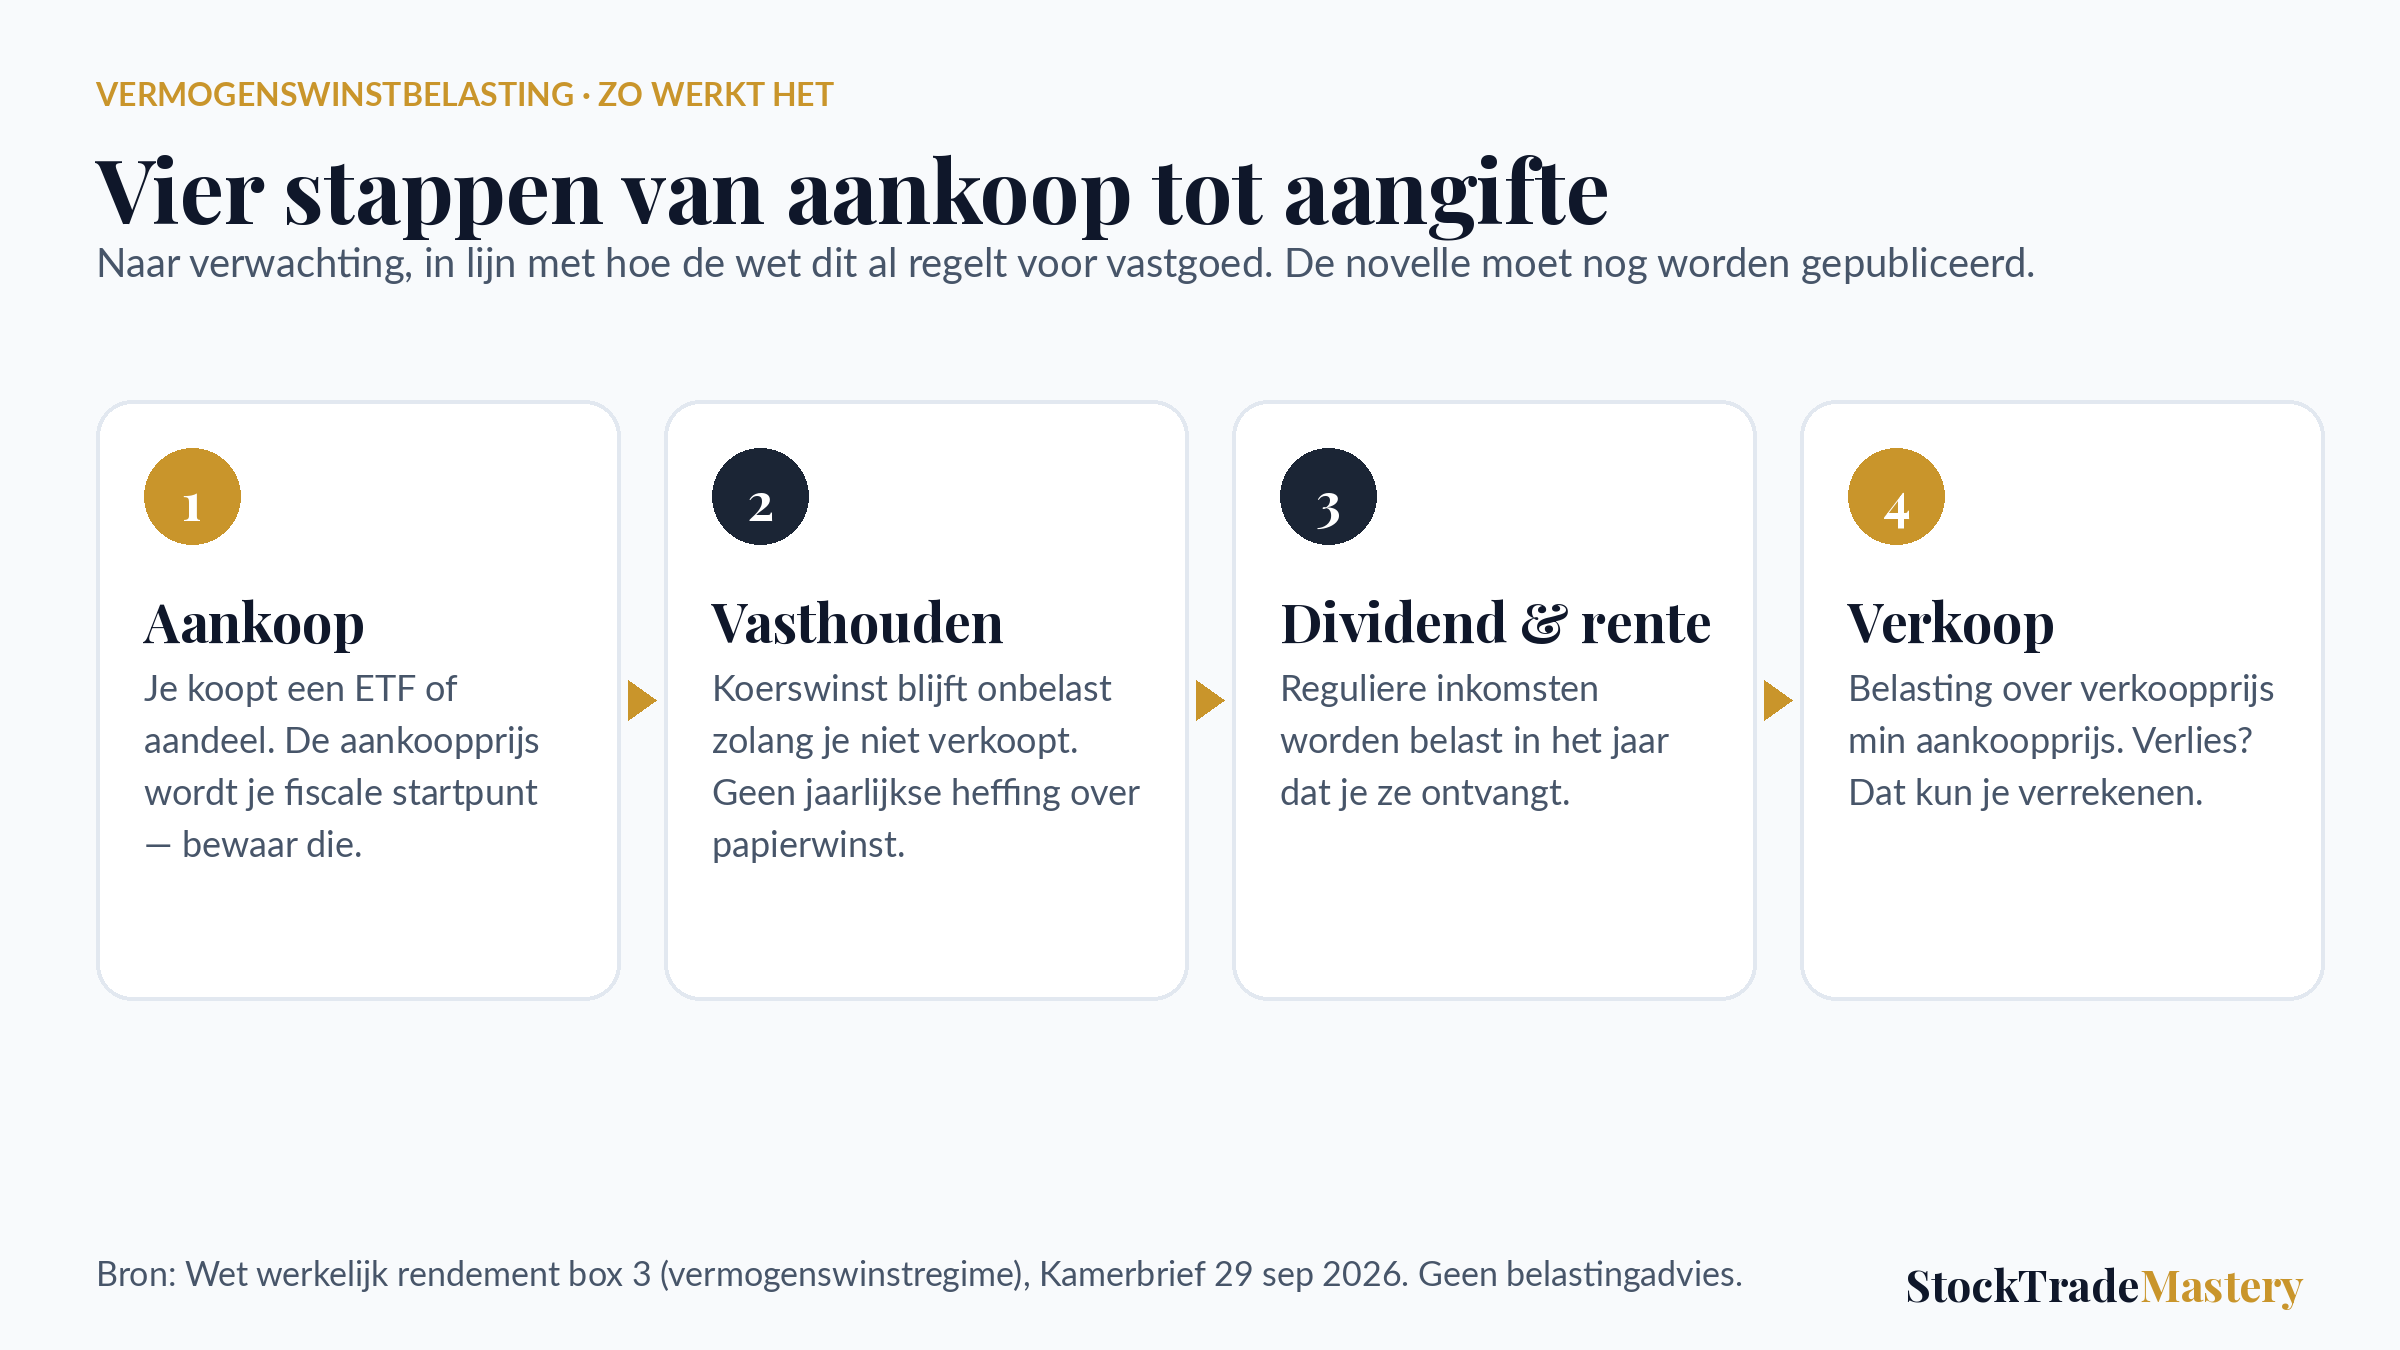
Je koopt een ETF of aandeel. De aankoopprijs (inclusief eventuele aankoopkosten) is je fiscale startpunt. Bewaar je transactieoverzichten.
Stijgt de koers, dan betaal je daar nog niets over. Er is geen jaarlijkse heffing over ongerealiseerde winst.
Reguliere inkomsten worden belast in het jaar waarin je ze ontvangt. Dat geldt in de wet nu al zo voor huur en dividend uit vastgoed en startup-aandelen.
Je betaalt belasting over verkoopprijs min aankoopprijs. Verkoop je met verlies, dan is dat verlies verrekenbaar met winsten in andere jaren.
Rekenvoorbeeld: €10.000 in een wereldwijde ETF
Stel, je koopt in 2028 voor €10.000 een wereldwijd gespreide ETF. Na drie jaar is die €13.000 waard en je verkoopt. Onder vermogenswinstbelasting betaal je over de winst van €3.000, na aftrek van het heffingvrij resultaat van €1.000: 36% × €2.000 = €720, in het jaar van verkoop. In de drie tussenliggende jaren betaalde je over deze positie niets. Houd je de ETF nog tien jaar langer vast, dan schuift de belasting ook tien jaar op — en groeit het bedrag dat ondertussen voor je rendeert.
Vereenvoudigd voorbeeld met het tarief en het voorgestelde heffingvrij resultaat; zonder dividend, kosten en andere Box 3-bezittingen. Het heffingvrij resultaat geldt voor je totale Box 3-rendement in een jaar, niet per belegging.
Klaar om te beginnen met beleggen? Bij eToro beleg je in ETF’s zonder aankoopcommissie en kun je fractioneel beleggen vanaf kleine bedragen (wisselkosten kunnen van toepassing zijn). Lees eerst onze eToro review.
Open een eToro-account →51% van de particuliere beleggers verliest geld bij het handelen in CFD’s bij deze aanbieder. Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Vermogenswinstbelasting versus vermogensaanwasbelasting
Het verschil zit niet in het tarief, maar in het moment. Onder vermogensaanwas haalt de fiscus elk jaar een stuk van je koerswinst weg, ook als je niets hebt verkocht. Dat geld kan daarna niet meer meegroeien. Onder vermogenswinst betaal je pas bij verkoop, zodat je volledige rendement tot die tijd blijft renderen. Over één jaar is dat verschil klein; over twintig of dertig jaar beleggen loopt het op.
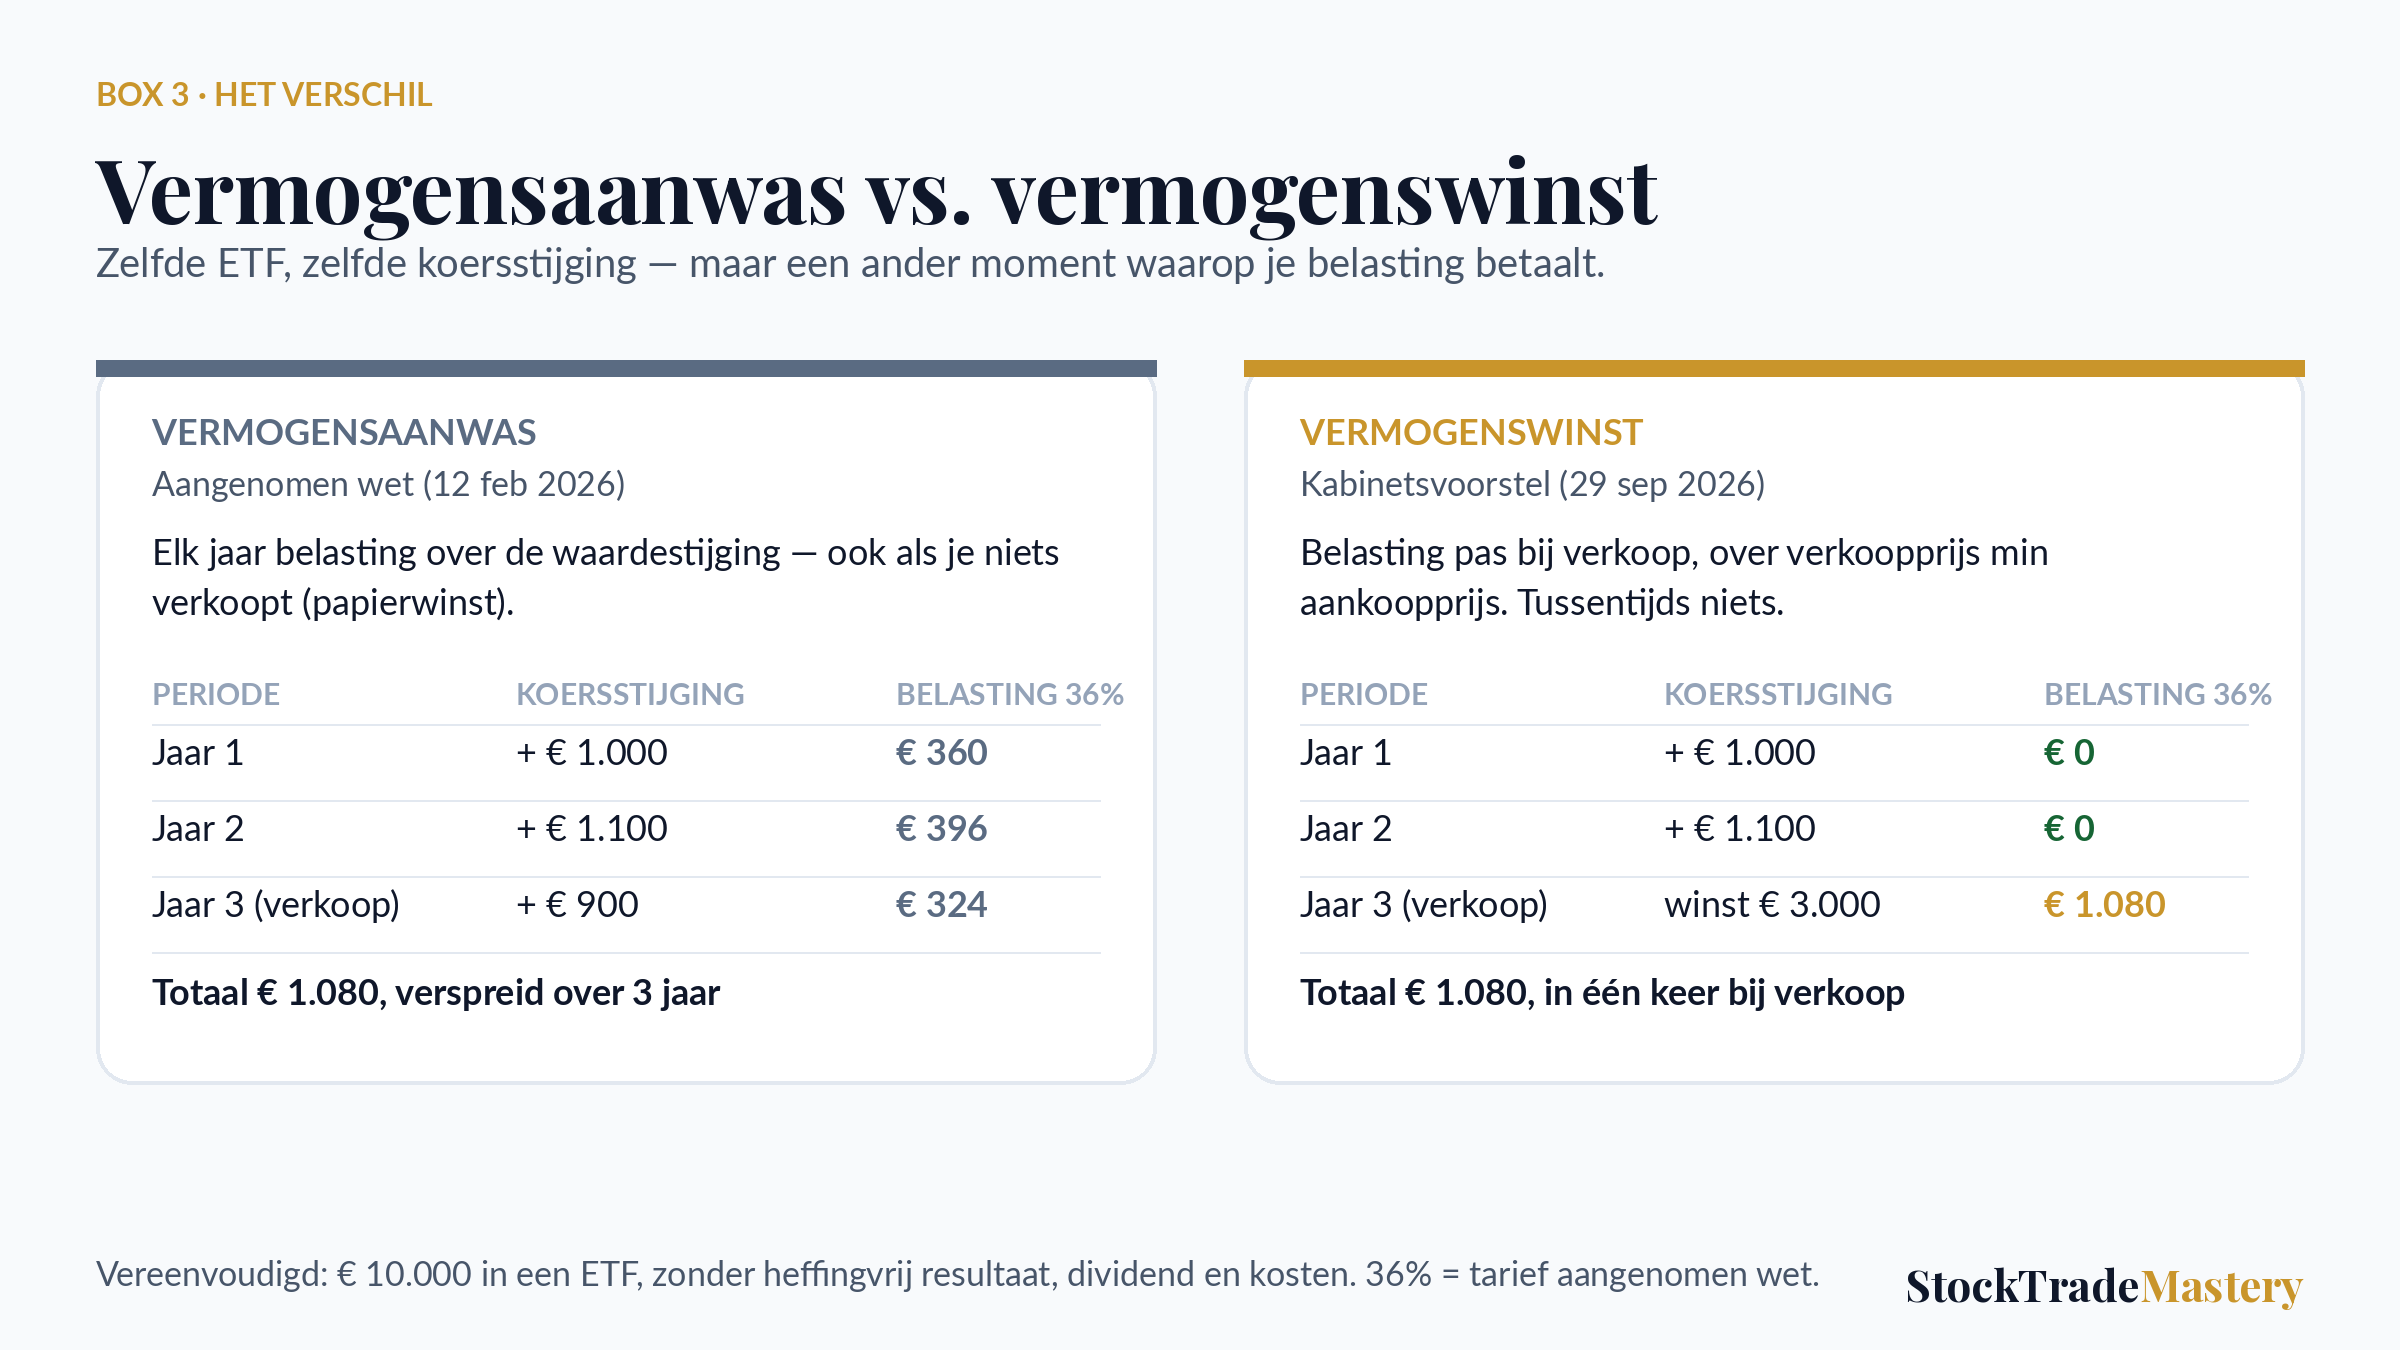
| Kenmerk | Vermogensaanwas (aangenomen wet) | Vermogenswinst (kabinetsvoorstel) |
|---|---|---|
| Wanneer belast? | Elk jaar, over de waardeverandering | Bij verkoop, over gerealiseerde winst |
| Belasting over papierwinst? | Ja | Nee |
| Liquiditeit nodig zonder verkoop? | Ja, elk jaar | Nee |
| Verliezen | Verrekenbaar met latere jaren (drempel €500) | Verrekenbaar bij realisatie |
| Administratie | Waarde op 1 januari en 31 december | Aankoopprijs per positie bewaren |
| Heffingvrij resultaat | €1.800 per persoon | €1.000 per persoon (voorstel) |
| Internationaal | Geen vergelijkbaar OESO-land | Gangbaar (o.a. Duitsland, VS, VK) |
De volledige cijfermatige vergelijking over 10 en 30 jaar — voor een rustige ETF-belegger en een actieve belegger — vind je op onze pagina over vermogensaanwasbelasting en in de analyse van de Wet werkelijk rendement.
Wat valt vanaf 2028 onder vermogenswinstbelasting?
In de wet zoals de Tweede Kamer die aannam, geldt het vermogenswinstregime alleen voor onroerende zaken en voor aandelen in startende ondernemingen. De Kamerbrief van 29 september 2026 breidt dat uit:
- Per 1 januari 2028: alle financiële instrumenten — aandelen, obligaties, opties en naar verwachting ETF’s en andere beursgenoteerde fondsen. Samen met vastgoed is dat volgens het kabinet circa 90% van het vermogen met waardeontwikkeling in Box 3.
- In 2030: de overige vermogensbestanddelen, zodat heel Box 3 op vermogenswinst draait.
- Banktegoeden kennen geen koerswinst; daar wordt simpelweg de ontvangen rente belast.
Als dekking voor de overstap stelt het kabinet een lager heffingsvrij vermogen voor in 2027 (€30.846) en een heffingvrij resultaat van €1.000 vanaf 2028. Het Box 3-tarief van 36% blijft in alle stukken ongewijzigd.
Wat is nog onzeker?
De tekst van de novelle is op het moment van schrijven nog niet gepubliceerd. Daardoor staan vier praktische vragen open:
- Welke waarde geldt als startpunt voor beleggingen die je al vóór 2028 had? Logisch zou de waarde op 1 januari 2028 zijn, maar dat moet de novelle bevestigen.
- Hoe worden kosten verrekend? De wet laat kosten aftrekken; de precieze regels voor transactiekosten en fondskosten bij financiële instrumenten zijn nog niet bekend.
- Hoe ruim is de verliesverrekening? De wet kent verrekening met latere jaren; het kabinet noemde in september ook een carry-back (verrekening met een eerder jaar) als mogelijke verbetering.
- Wat levert je broker aan? Het kabinet schrijft dat banken in het eerste jaar nog geen gegevens kunnen aanleveren voor de vooraf ingevulde aangifte. Beleggers moeten hun aankoopprijzen dan zelf kunnen aantonen.
Daarom is één ding nu al verstandig om te weten, los van wat er precies wordt besloten: brokers als DEGIRO, Trade Republic en eToro tonen je aankoopprijzen in je transactieoverzicht. Bewaar die jaaroverzichten.
Nog geen broker? Vergelijk DEGIRO, Trade Republic en eToro op kosten, regulering en geschiktheid voor beginners.
Vergelijk brokers in Nederland →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Voor- en nadelen van vermogenswinstbelasting voor beleggers
- Geen belasting over winst die je nog niet in handen hebt
- Je rendement blijft volledig renderen tot je verkoopt (compound-effect intact)
- Geen liquiditeitsprobleem: je hoeft niet te verkopen om belasting te kunnen betalen
- Verliezen bij verkoop zijn verrekenbaar
- Sluit aan bij hoe de meeste andere landen vermogen belasten
- Aankoopprijzen per positie bijhouden is nodig, zeker in het eerste jaar
- Een grote verkoop in één jaar betekent een grote aanslag in dat jaar
- Lager heffingvrij resultaat (€1.000) en lagere vrijstelling in 2027 als dekking
- Mogelijk «lock-in»: beleggers stellen verkoop uit om belasting uit te stellen
- Nog niet definitief: de novelle moet door beide Kamers
Hoe je ETF-keuze hierin meespeelt — uitkerend of accumulerend, wereldwijd of regionaal — lees je in onze gids over de beste ETF’s voor beginners. Fiscaal maakt het type ETF in geen van beide stelsels verschil.
Beginnen met een ETF-spaarplan? Lees onze review van Trade Republic — BaFin-gereguleerd, Nederlandse IBAN en ETF-spaarplannen zonder orderkosten.
Lees de Trade Republic review →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Veelgestelde vragen over vermogenswinstbelasting
Wat is vermogenswinstbelasting precies?
Een belasting over de winst die je realiseert bij verkoop van een belegging: verkoopprijs min aankoopprijs. Zolang je niet verkoopt, betaal je geen belasting over koerswinst. Dividend en rente worden wel belast in het jaar dat je ze ontvangt.
Wanneer gaat de vermogenswinstbelasting in Nederland in?
Volgens het kabinetsvoorstel van 29 september 2026 per 1 januari 2028 voor aandelen, obligaties en opties, en in 2030 voor de overige vermogensbestanddelen. Daarvoor moeten de Wet werkelijk rendement en de novelle vóór 31 december 2026 door de Eerste Kamer zijn aangenomen.
Wat is het tarief van de vermogenswinstbelasting?
De aangenomen Wet werkelijk rendement hanteert 36%. De Kamerbrief over de novelle noemt geen ander tarief. Daarnaast is er een heffingvrij resultaat: in de wet €1.800, in het kabinetsvoorstel €1.000 per persoon per jaar.
Betaal ik vermogenswinstbelasting over mijn ETF’s?
Naar verwachting wel. De Kamerbrief spreekt van alle financiële instrumenten; ETF’s vallen daaronder. De koerswinst op je ETF wordt dan pas belast als je verkoopt. De definitieve afbakening staat in de novelle, die nog moet verschijnen.
Wat gebeurt er met verliezen onder vermogenswinstbelasting?
Verkoop je met verlies, dan kun je dat verlies verrekenen met winsten in andere jaren. De wet kent verrekening met latere jaren; het kabinet onderzoekt ook een carry-back naar een eerder jaar. De exacte regels voor financiële instrumenten volgen in de novelle.
Moet ik mijn aankoopprijzen zelf bijhouden?
Dat is verstandig. Je broker toont aankoopprijzen in je transactie- en jaaroverzichten, maar het kabinet waarschuwt dat banken in het eerste jaar nog geen gegevens kunnen aanleveren voor de vooraf ingevulde aangifte. Bewaar je overzichten dus zelf.
Bronnen
- Eerste Kamer — dossier 36.748 Wet werkelijk rendement box 3 (wettekst, samenvatting vermogenswinstregime, stand van zaken)
- Kamerbrief 29 september 2026 over box 3, koopkracht en sociale zekerheid (EK 37.020 / 36.748, B)
- Brief van 14 september 2026 over voortgang aanpassing box 3-stelsel (EK 36.748, Q)
- Belastingdienst — berekening box 3-inkomen 2026