
Box 3 in 2027, 2028 en 2029: vrijstelling blijft, vermogenswinst komt later
📅 Update 18 november 2026 — de plannen zijn ingrijpend gewijzigd. Op 29 september stelde het kabinet nog voor het heffingsvrij vermogen in 2027 te verlagen naar €30.846. Dat plan is op 3 november 2026 geschrapt, net als het lagere heffingvrij resultaat en het hogere forfait. Tegelijk schuift de vermogenswinstbelasting op van 2028 naar uiterlijk 2029. Eerdere versies van deze pagina beschreven het voorstel van september; die informatie is achterhaald.
Box 3 2027 verandert minder dan het er in september uitzag. Het kabinet heeft de verlaging van het heffingsvrij vermogen ingetrokken, zodat kleine spaarders en beginnende beleggers in 2027 niet opeens Box 3-belasting gaan betalen. Het nieuwe stelsel, waarin je over koerswinst pas belasting betaalt als je verkoopt, komt er wel, maar een jaar later dan gepland: het kabinet mikt nu op 1 januari 2029.
Op deze pagina lees je wat er per jaar geldt, wat al besloten is en wat nog door de Eerste Kamer moet, en wat het betekent voor een beginnende belegger met ETF’s. Alles is gebaseerd op primaire bronnen: de Eerste Kamer-dossiers 36.748 en 37.053 en de Kamerbrief van 3 november 2026.
Box 3 2027, 2028 en 2029 in het kort
- 2026 (nu): heffingsvrij vermogen €59.357 per persoon, forfaitair rendement 6,00% op beleggingen, tarief 36%, tegenbewijsregeling als je werkelijke rendement lager is.
- 2027: het huidige stelsel blijft. Het heffingsvrij vermogen wordt niet verlaagd naar €30.846. Het exacte bedrag voor 2027 volgt uit de jaarlijkse indexatie en staat vast zodra de Eerste Kamer over het Belastingplan 2027 heeft gestemd.
- 2028: naar verwachting nog steeds het huidige stelsel met forfait en tegenbewijsregeling. Alleen als banken de benodigde gegevens toch op tijd kunnen leveren, gaat het nieuwe stelsel al in 2028 in.
- 2029 (novelle): Wet werkelijk rendement gaat in. Koerswinst op aandelen, ETF’s, obligaties en opties wordt pas belast bij verkoop. Tarief 36%, heffingvrij resultaat €1.800.
- 2030 (voornemen): volledige vermogenswinstbelasting voor alles in Box 3, via een apart wetsvoorstel dat het kabinet in 2027 wil indienen.
- Status: de Tweede Kamer heeft de novelle op 12 november 2026 aangenomen. De Eerste Kamer moet nog stemmen over de wet én de novelle.
Hoe werkt belasting pas bij verkoop precies? Van aankoopprijs tot verliesverrekening, stap voor stap uitgelegd met rekenvoorbeeld.
Lees hoe vermogenswinstbelasting werkt →Wat verandert er in Box 3 2027?
Kort gezegd: weinig. Voor Box 3 2027 blijft de overbruggingswet gelden, met forfaitaire rendementen en de tegenbewijsregeling. De drie maatregelen die het kabinet in september aankondigde om de overstap naar vermogenswinst te betalen, zijn alle drie ingetrokken.
| Maatregel | Voorstel 29 september 2026 | Stand na 3 november 2026 |
|---|---|---|
| Heffingsvrij vermogen 2027 | Verlagen naar €30.846 | Geschrapt — geen verlaging |
| Forfait overige bezittingen 2027 | 1,5%-punt omhoog | Geschrapt |
| Heffingvrij resultaat nieuw stelsel | Verlagen naar €1.000 | Geschrapt — blijft €1.800 |
| Start vermogenswinstbelasting | 1 januari 2028 | Uiterlijk 1 januari 2029 |
| Dekking | Box 3-vrijstellingen omlaag | Tijdelijk lagere Box 2-tarieven en afbouw excessief lenen bij de eigen bv |
Het kabinet schrijft in de nota bij de novelle dat het heeft afgezien van deze verlagingen «om zo kleinere spaarders te ontzien», na moties van de Tweede Kamer die om een alternatieve dekking vroegen.
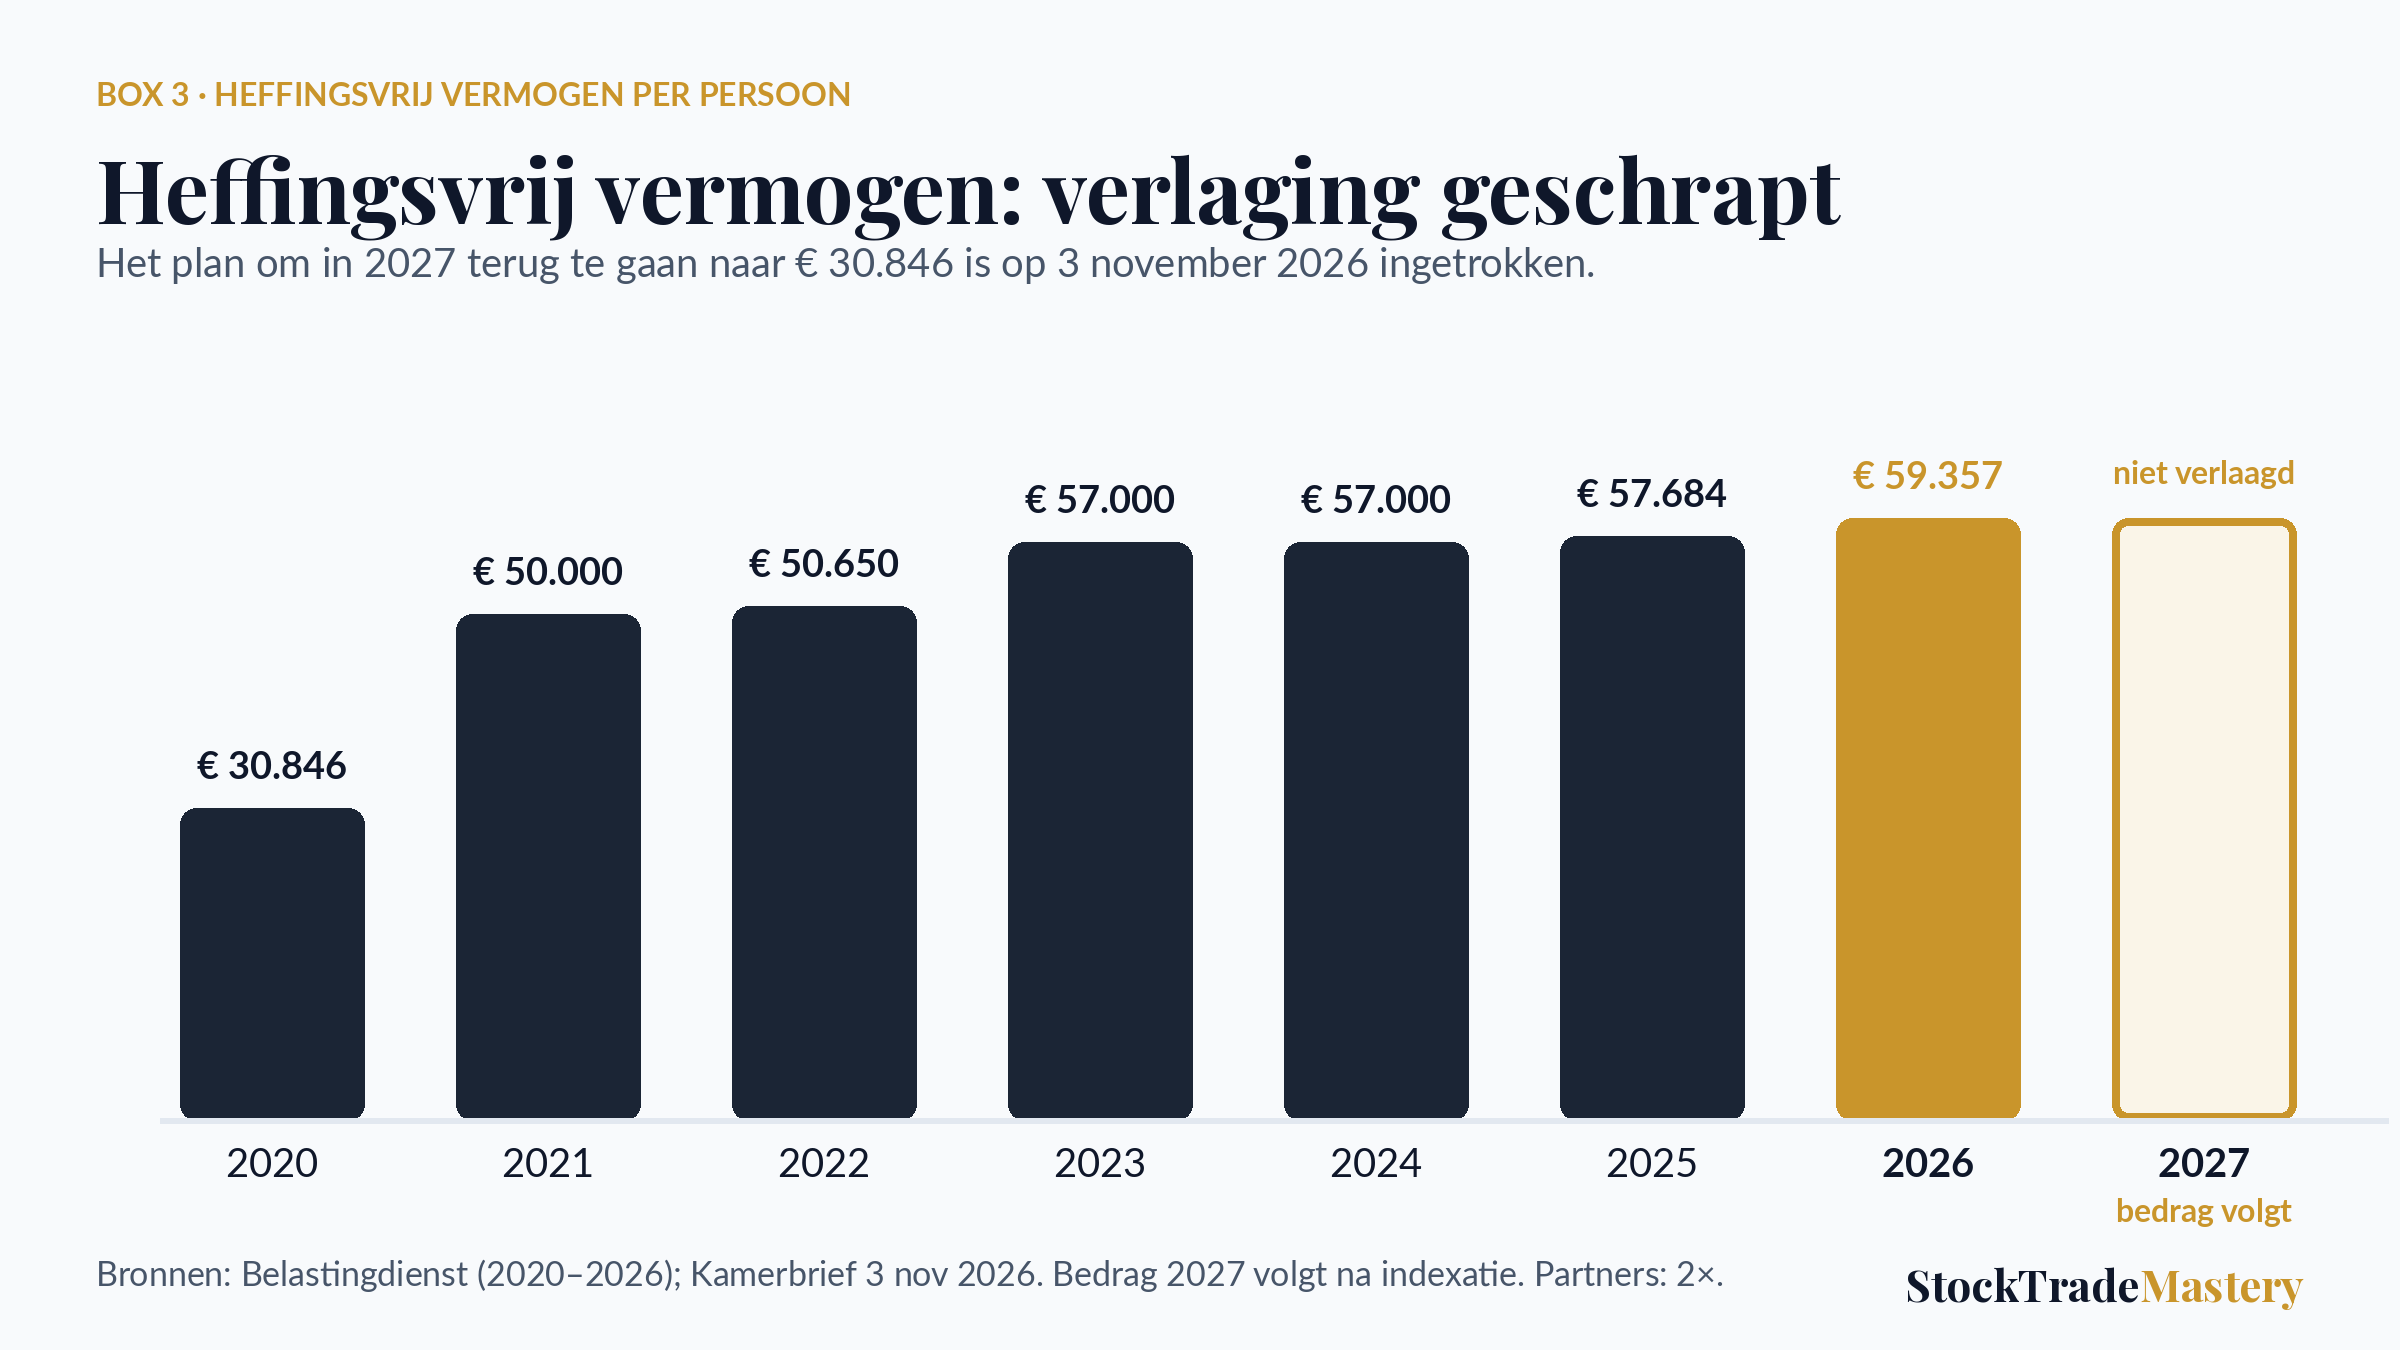
Heffingsvrij vermogen 2027: geen verlaging
Het heffingsvrij vermogen is het deel van je vermogen waarover je geen Box 3-belasting betaalt. In 2026 is dat €59.357 per persoon (€118.714 voor fiscale partners). Het bedrag voor 2027 wordt zoals elk jaar geïndexeerd; het definitieve bedrag publiceert de Belastingdienst nadat het Belastingplan 2027 door de Eerste Kamer is. Wij vermelden het hier zodra het vaststaat.
Wat betekent dat in euro’s?
Neem een alleenstaande met €50.000 in ETF’s en verder geen vermogen. In 2026 blijft die onder het heffingsvrij vermogen van €59.357 en betaalt geen Box 3-belasting. Onder het plan van september zou dezelfde belegger in 2027 over ruim €19.000 zijn belast. Nu de verlaging is geschrapt, blijft deze belegger ook in 2027 onder de vrijstelling. Hoe de berekening precies werkt, lees je in onze uitleg van Box 3 voor beleggers.
Wat verandert er in 2028 en 2029?
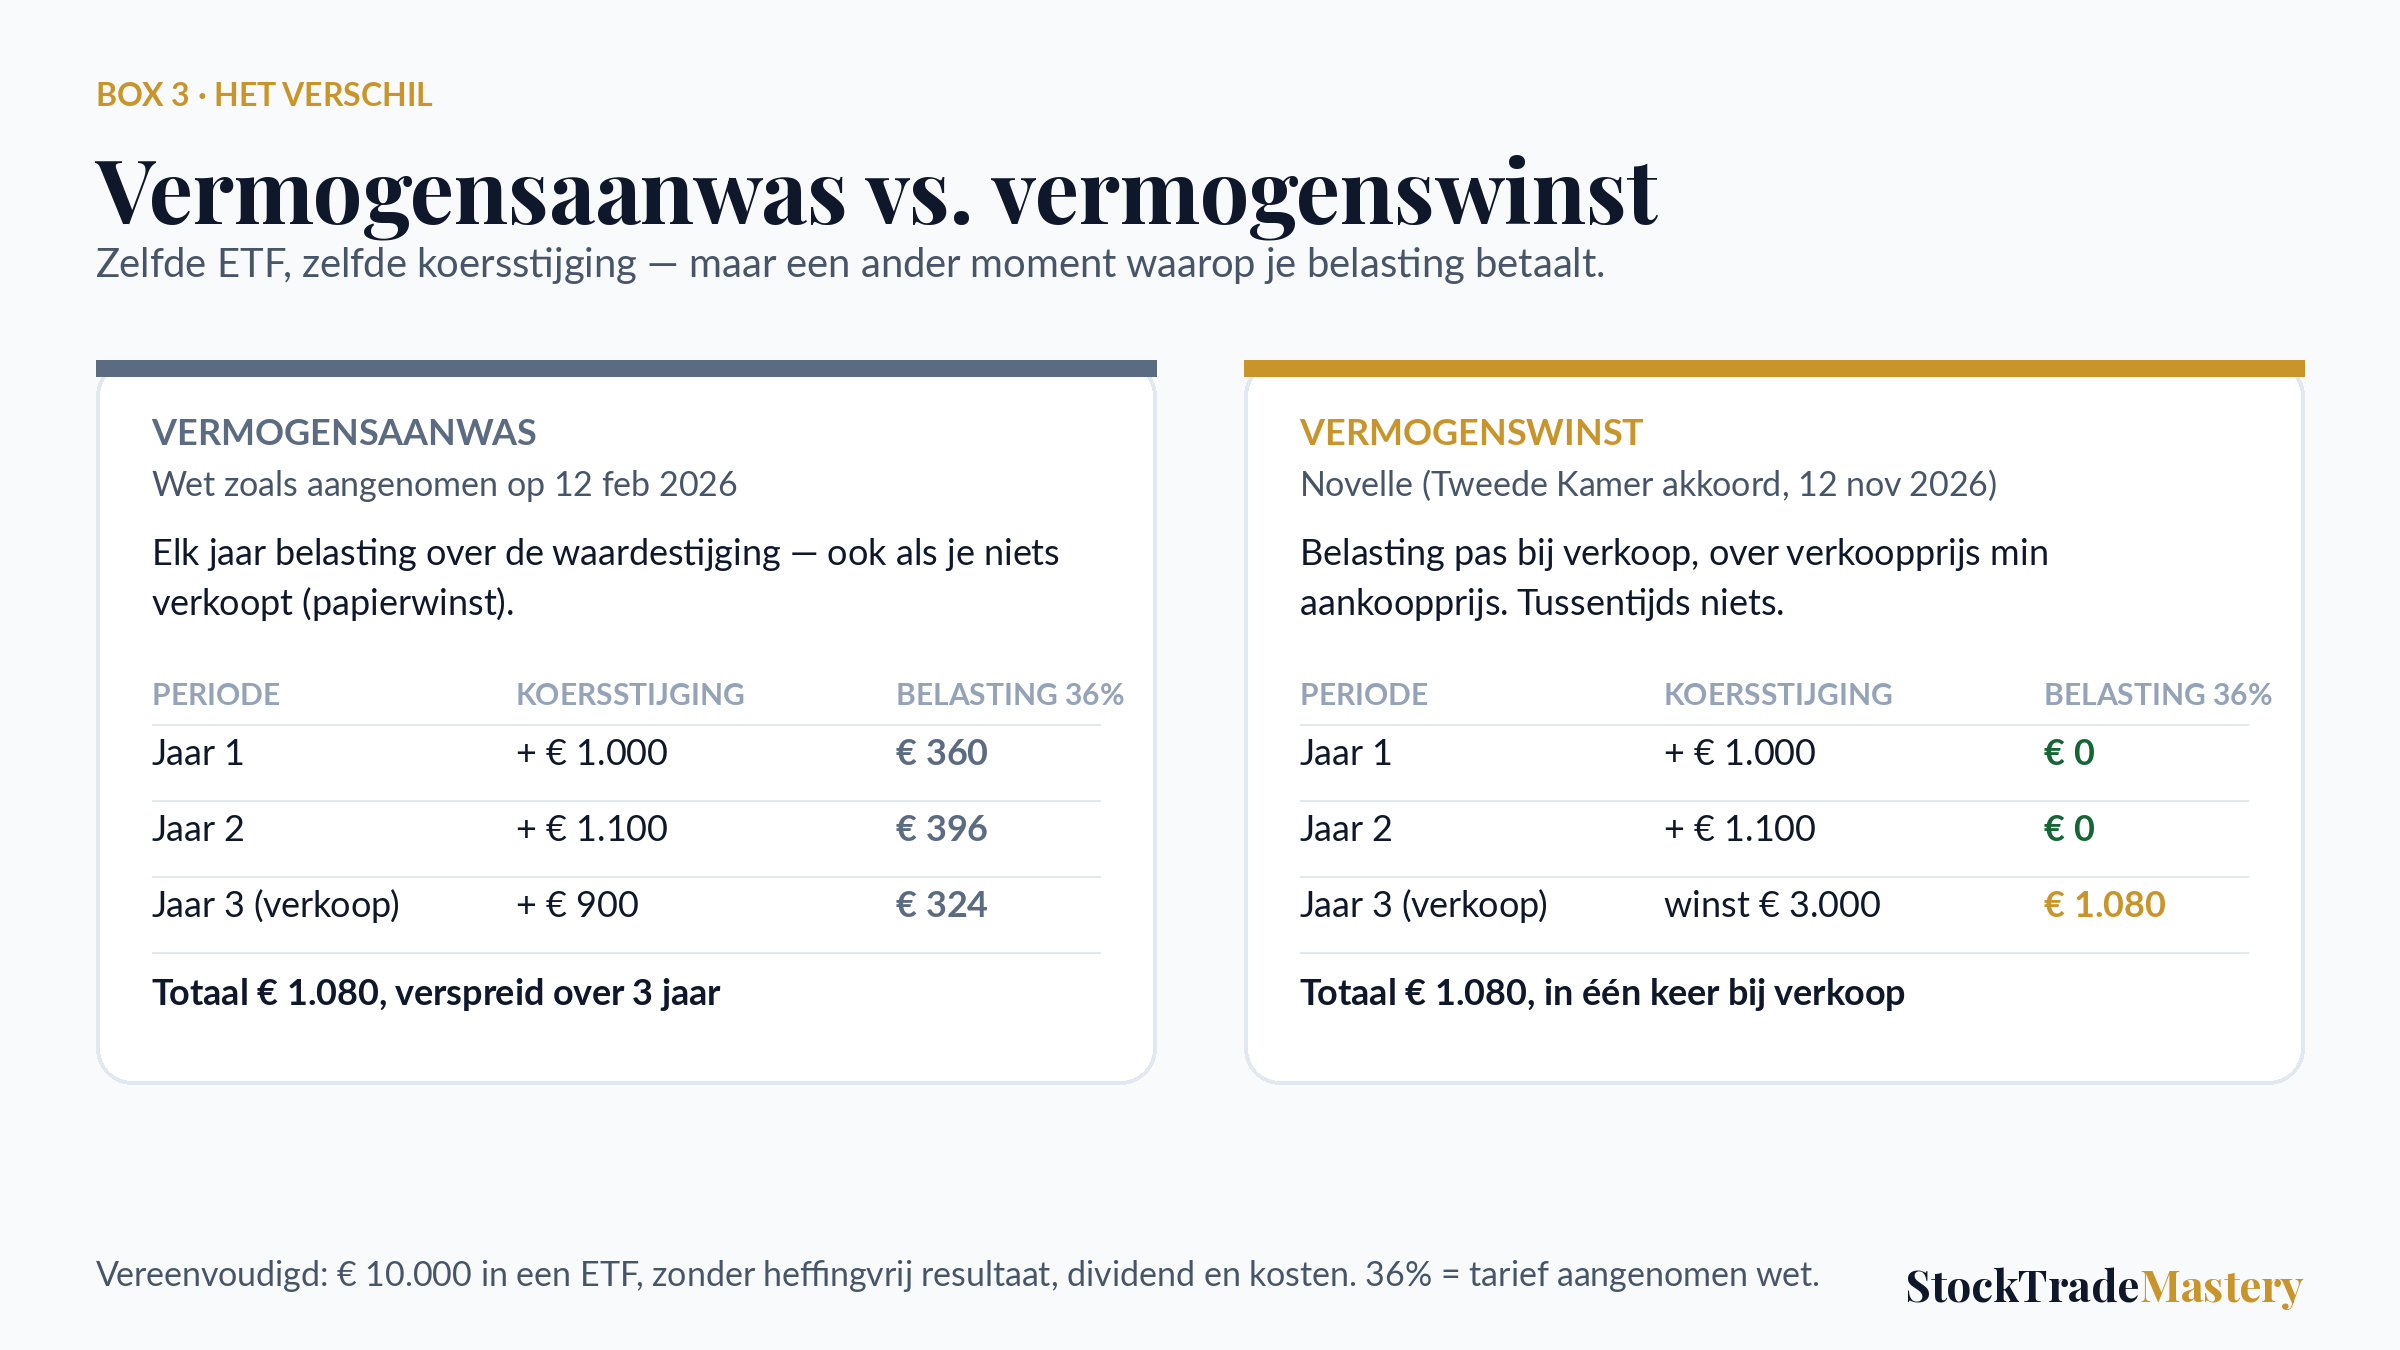
De Wet werkelijk rendement Box 3 vervangt het forfait door belasting op je echte rendement. In de versie die de Tweede Kamer in februari 2026 aannam, werden aandelen en ETF’s belast via vermogensaanwas: elk jaar 36% over de waardestijging, ook als je niets verkoopt. Daarvoor bleek in de Eerste Kamer geen draagvlak.
Met de novelle (dossier 37.053) wordt de vermogenswinstbelasting uitgebreid naar alle financiële instrumenten. Daaronder vallen aandelen, obligaties, opties en rechten van deelneming in beleggingsinstellingen, dus ook ETF’s en beleggingsfondsen. Volgens het kabinet gaat het om ongeveer 90% van het Box 3-vermogen met waardeontwikkeling. Belasting over koerswinst betaal je dan pas bij verkoop, over het verschil tussen de verkoopprijs en je gemiddelde aankoopprijs.
Waarom 2029 in plaats van 2028?
De Belastingdienst oordeelde in de uitvoeringstoets negatief over invoering per 2028: banken kunnen dan nog niet de gegevens aanleveren die nodig zijn om je aangifte vooraf in te vullen. Ook de Raad van State was kritisch. Daarom stelt het kabinet nu voor het nieuwe stelsel inclusief de novelle per 1 januari 2029 in te voeren, «tenzij alsnog blijkt dat invoering per 1 januari 2028 verantwoord mogelijk is». Tot die tijd blijft het huidige stelsel met forfait en tegenbewijsregeling gelden.
Wat blijft onder vermogensaanwas vallen?
Vanaf 2029 is Box 3 tijdelijk een gemengd stelsel. Alles wat geen financieel instrument of onroerende zaak is, valt nog één jaar onder vermogensaanwas: onder meer cryptovaluta in een eigen wallet, banktegoeden, vreemde valuta en verzekeringsproducten. Een beursgenoteerd cryptoproduct zoals een ETN geldt wel als financieel instrument. Het kabinet wil in 2027 een wetsvoorstel indienen om per 2030 alles onder vermogenswinst te brengen.
Wat is nog onzeker? De Eerste Kamer moet nog stemmen. Stemt zij pas na 1 januari 2027, dan moet het kabinet volgens de staatssecretaris met een nieuwe novelle komen, omdat de dekkingsmaatregelen dan niet meer op tijd kunnen ingaan. Ook het bedrag van het heffingsvrij vermogen 2027 en de forfaitaire percentages voor 2027 staan nog niet vast.
Nog geen broker? Vergelijk DEGIRO, Trade Republic en eToro op kosten, regulering en geschiktheid voor beginners, feitelijk en met bronvermelding.
Vergelijk brokers in Nederland →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
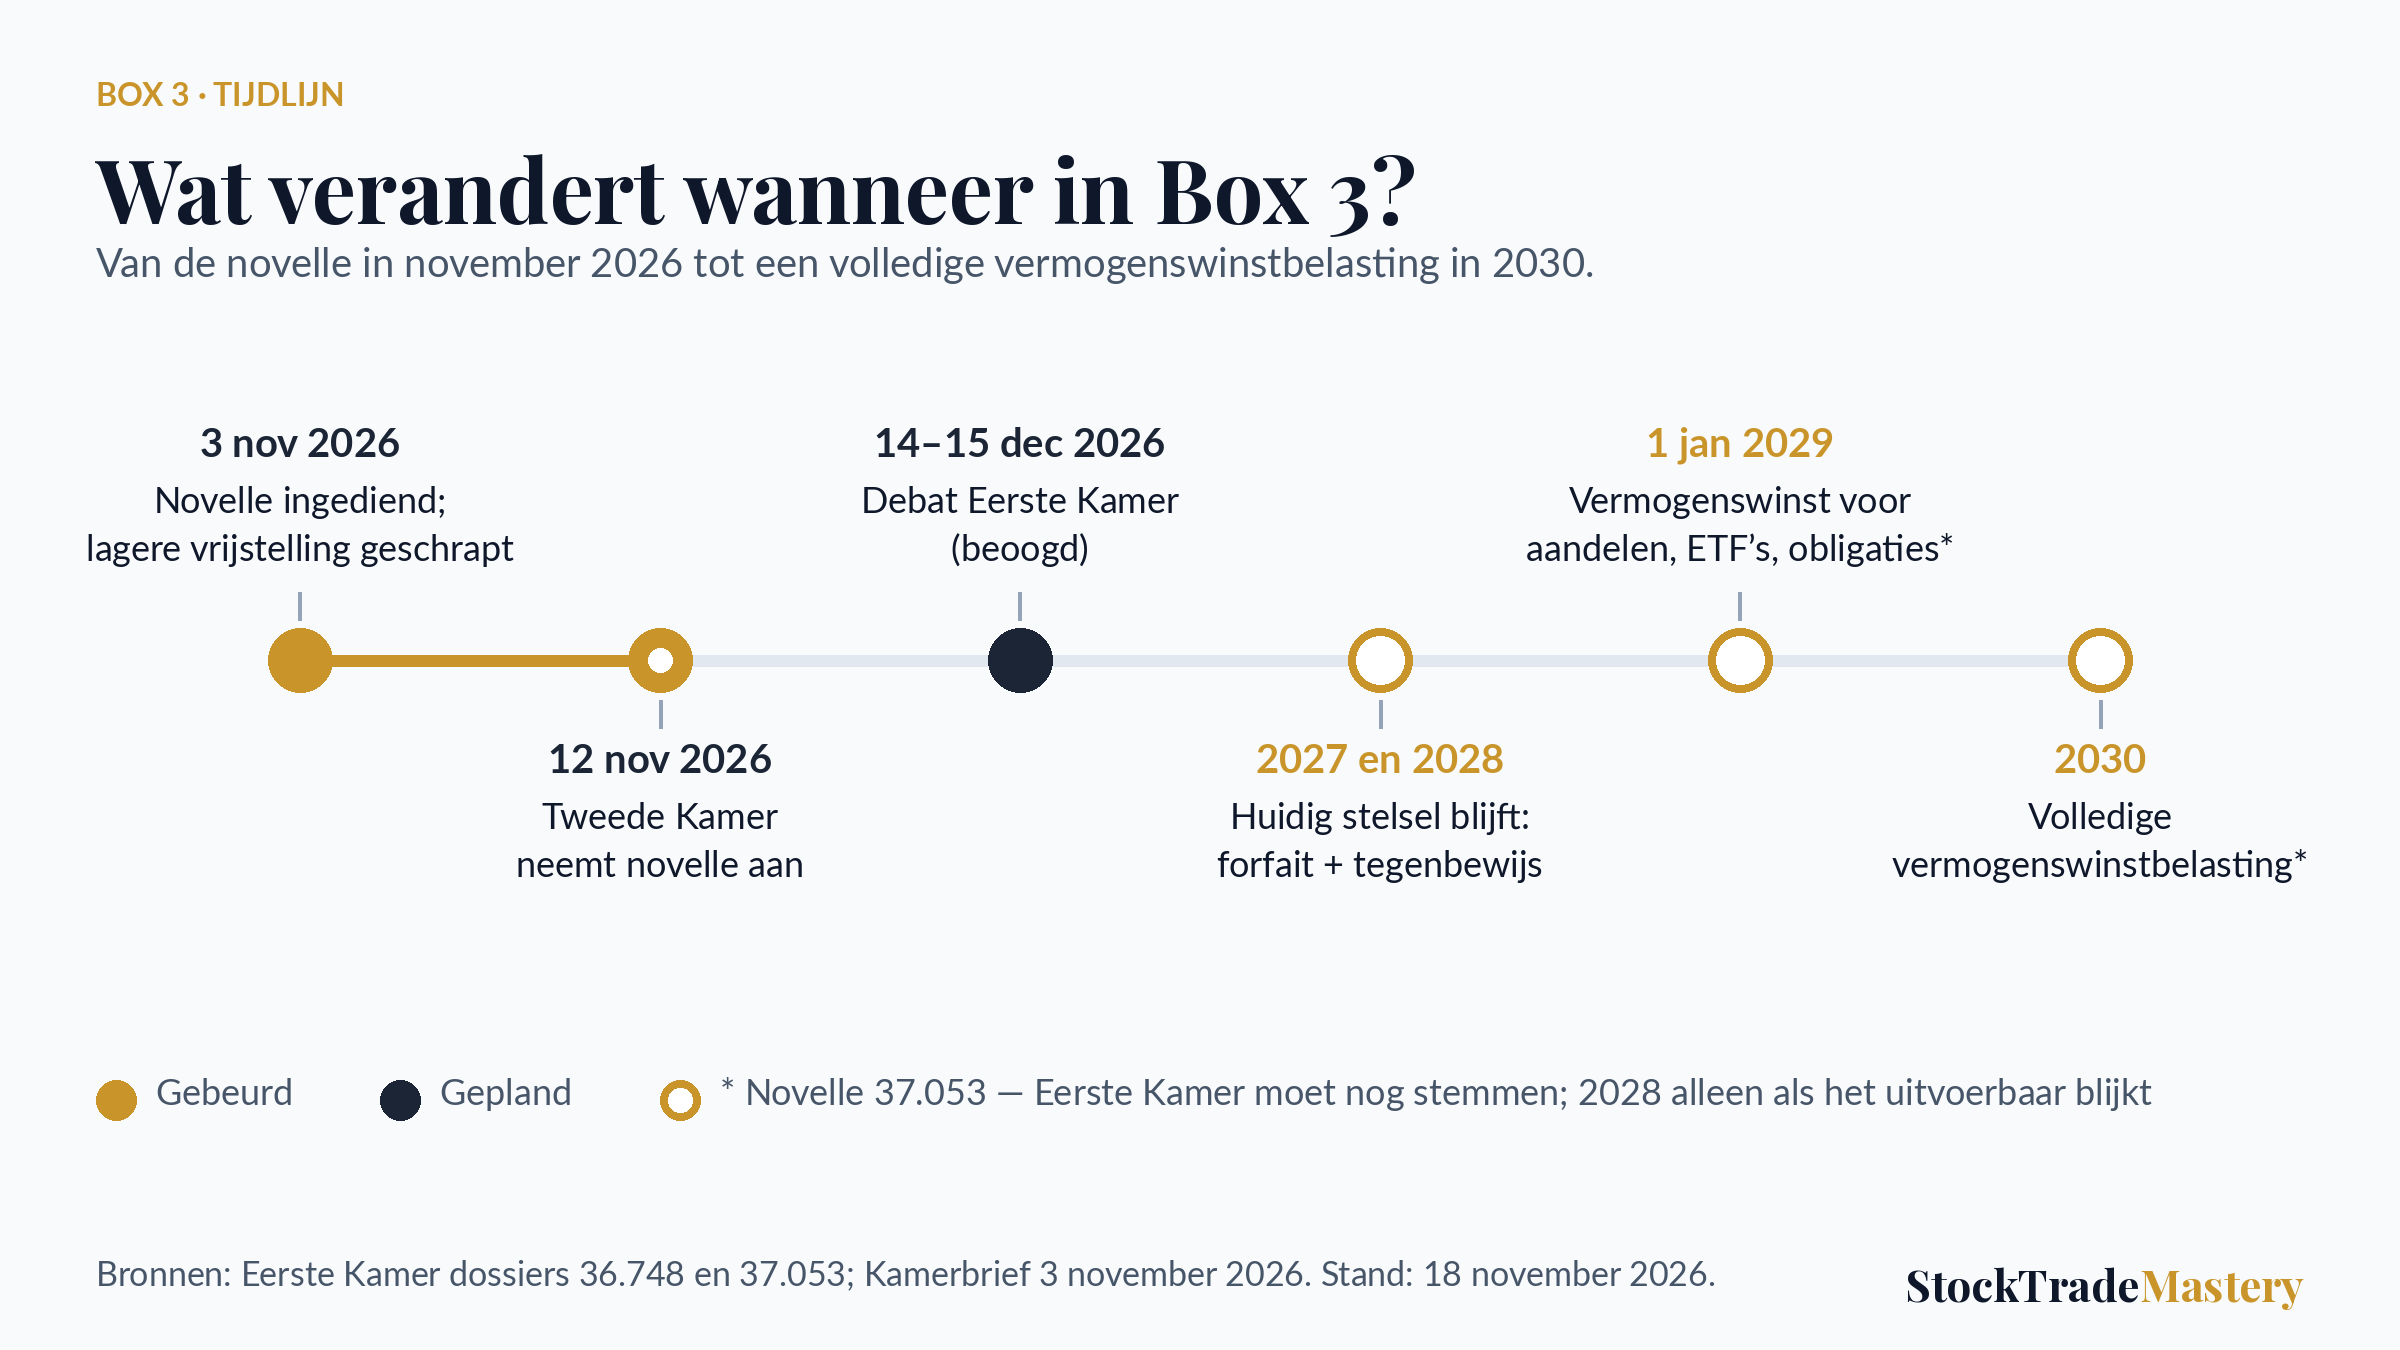
Tijdlijn: wat is besloten en wat komt nog?
Tweede Kamer neemt de Wet werkelijk rendement aan, met vermogensaanwas als hoofdregel.
Debat in de Eerste Kamer. De stemming wordt uitgesteld tot er een novelle ligt.
Kabinet kondigt de novelle aan, met een lager heffingsvrij vermogen als dekking.
Novelle ingediend. De lagere vrijstellingen zijn geschrapt; de start schuift naar uiterlijk 2029.
Tweede Kamer neemt de novelle aan (voor onder meer D66, CDA, VVD, JA21, BBB, SGP en 50PLUS).
Schriftelijke inbreng en beoogd plenair debat in de Eerste Kamer. Het kabinet vraagt om een stemming vóór 31 december.
Volg de actuele status via de dossiers van de Eerste Kamer: 36.748 (Wet werkelijk rendement) en 37.053 (novelle). Wij werken deze pagina na elke stap bij.
Wat betekent Box 3 2027 tot en met 2029 voor jou als beginnende belegger?
Dit zijn de feitelijke gevolgen, zonder advies over wat jij zou moeten doen.
Kleine portefeuilles blijven buiten schot
Omdat het heffingsvrij vermogen niet wordt verlaagd, betaalt een alleenstaande met minder dan ongeveer €59.000 aan vermogen ook in 2027 geen Box 3-belasting.
Tot 2029 verandert de systematiek niet
In 2027 en naar verwachting 2028 reken je met het forfait, en met de tegenbewijsregeling als je werkelijke rendement lager uitviel.
Vanaf 2029 telt je aankoopprijs
Vermogenswinst is verkoopprijs min gemiddelde aankoopprijs. Voor wat je dan al bezit, wordt een beginwaarde per 1 januari 2029 vastgesteld. Banken moeten die gegevens gaan aanleveren.
Het is nog geen wet
De plannen zijn in zeven weken twee keer gewijzigd. Grote beslissingen nemen op basis van een voorstel is risicovol; raadpleeg bij twijfel een belastingadviseur.
Klaar om te beginnen met beleggen? Bij eToro beleg je in ETF’s zonder aankoopcommissie en kun je fractioneel beleggen vanaf kleine bedragen (wisselkosten kunnen van toepassing zijn). Lees eerst onze eToro review.
Open een eToro-account →51% van de particuliere beleggers verliest geld bij het handelen in CFD’s bij deze aanbieder. Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Wat verandert er niet?
Het Box 3-tarief blijft in alle stukken 36%. De peildatum 1 januari blijft bepalend zolang het forfait geldt. De tegenbewijsregeling blijft bestaan tot het nieuwe stelsel ingaat. En het maakt in geen van de stelsels uit of je een uitkerende of een accumulerende ETF hebt; lees daarover meer in onze gids over de beste ETF’s voor beginners. Wil je zelf narekenen wat de huidige regels voor jou betekenen? Op onze rekenmethode-pagina staat het volledige rekenmodel.
Beginnen met een ETF-spaarplan? Lees onze review van Trade Republic: BaFin-gereguleerd, Nederlandse IBAN en ETF-spaarplannen zonder orderkosten.
Lees de Trade Republic review →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Veelgestelde vragen over Box 3 2027, 2028 en 2029
Wat is het heffingsvrij vermogen in Box 3 2027?
Het heffingsvrij vermogen wordt in 2027 niet verlaagd naar €30.846; dat voorstel is op 3 november 2026 geschrapt. Het bedrag voor 2027 volgt uit de jaarlijkse indexatie van het bedrag van 2026 (€59.357 per persoon) en staat vast nadat de Eerste Kamer over het Belastingplan 2027 heeft gestemd.
Gaat de verlaging naar €30.846 nog door?
Nee. Het kabinet heeft in de Kamerbrief van 3 november 2026 afgezien van de verlaging van het heffingsvrij vermogen, de verlaging van het heffingvrij resultaat en de verhoging van het forfait voor overige bezittingen.
Wanneer gaat de vermogenswinstbelasting in?
Het kabinet stelt voor het nieuwe Box 3-stelsel inclusief de novelle per 1 januari 2029 in te voeren. Alleen als invoering per 2028 alsnog verantwoord blijkt, gaat het een jaar eerder in. De Tweede Kamer nam de novelle aan op 12 november 2026; de Eerste Kamer moet nog stemmen.
Geldt vermogenswinstbelasting ook voor ETF’s?
Ja, volgens de novelle. Die sluit aan bij het begrip financieel instrument uit de Wet op het financieel toezicht. Daaronder vallen verhandelbare aandelen en obligaties, rechten van deelneming in beleggingsinstellingen (zoals ETF’s en beleggingsfondsen) en derivaten zoals opties.
Wat geldt er in 2028?
Naar verwachting het huidige stelsel: forfaitaire rendementen met de tegenbewijsregeling. Het nieuwe stelsel gaat alleen al in 2028 in als banken de benodigde gegevens op tijd kunnen leveren; het kabinet gaat uit van 2029.
Wat gebeurt er als de Eerste Kamer niet vóór 31 december 2026 stemt?
Dan moeten de inwerkingtredingsdatum en het dekkingspakket volgens de staatssecretaris met een nieuwe novelle worden aangepast, omdat terugwerkende kracht niet mogelijk is. Het huidige stelsel met forfait en tegenbewijsregeling blijft dan langer gelden.
Bronnen
- Eerste Kamer — dossier 37.053 Novelle uitbreiding vermogenswinstbelasting box 3 (wettekst, stemming Tweede Kamer, planning)
- Eerste Kamer — dossier 36.748 Wet werkelijk rendement box 3
- Kamerbrief 3 november 2026 over aanpassingen Belastingplan en box 3 (EK 36.748, R)
- Belastingdienst — berekening box 3-inkomen 2026 (heffingsvrij vermogen en forfaits)