
Wet Werkelijk Rendement Box 3: Wat Verandert er voor Nederlandse Beleggers?
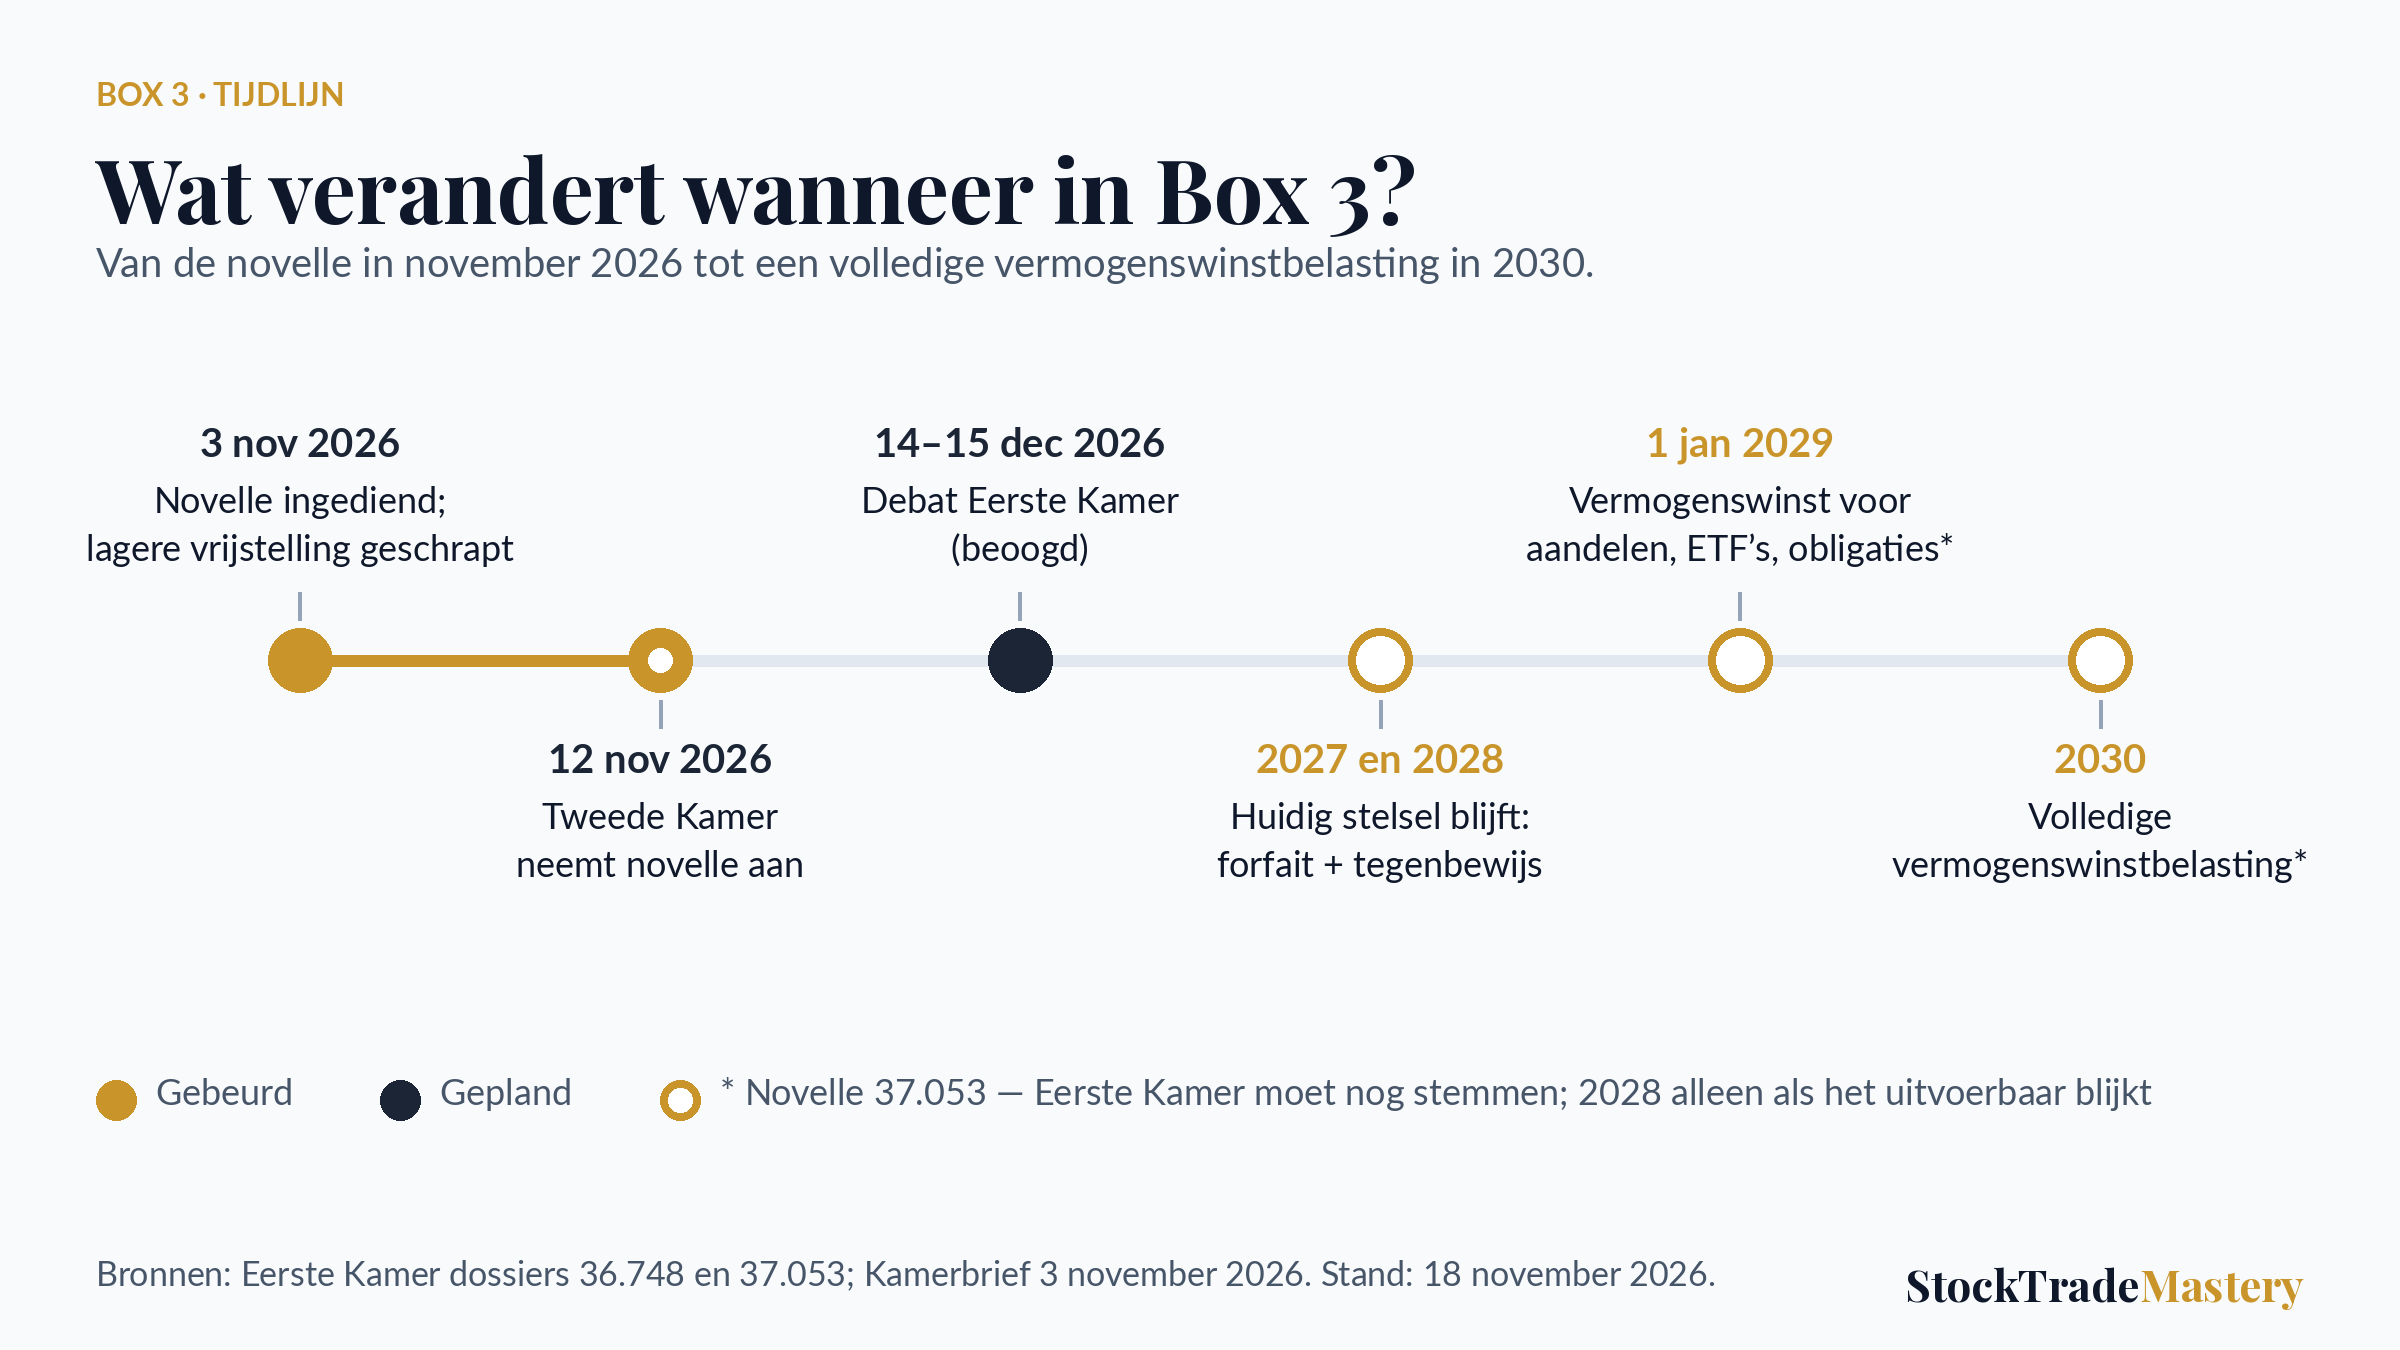
📅 Update 18 november 2026. De plannen zijn sinds september ingrijpend gewijzigd. Op 3 november diende het kabinet de novelle in (dossier 37.053): koerswinst op aandelen, ETF’s, obligaties en opties wordt pas bij verkoop belast (vermogenswinst) in plaats van jaarlijks over papierwinst. De Tweede Kamer nam de novelle op 12 november aan. Het nieuwe stelsel gaat uiterlijk per 2029 in, niet in 2028. De eerder voorgestelde verlaging van het heffingsvrij vermogen naar €30.846 en van het heffingvrij resultaat naar €1.000 is geschrapt. De Eerste Kamer wil op 14 of 15 december debatteren. Wat er per jaar geldt: Box 3 in 2027, 2028 en 2029 · hoe het nieuwe regime werkt: vermogenswinstbelasting uitgelegd.
De Wet werkelijk rendement Box 3 vervangt het forfaitaire Box 3-stelsel door belasting op je echte rendement. De Tweede Kamer nam de wet aan op 12 februari 2026 en de bijbehorende novelle op 12 november 2026; de beoogde ingangsdatum is nu 1 januari 2029. Op deze pagina lees je hoe de wet werkt, waarom de keuze tussen vermogensaanwas en vermogenswinst voor beleggers zo zwaar weegt, wat het in euro’s scheelt over 10 en 30 jaar, en waar het politieke proces nu staat. Geen advies, wel narekenbare cijfers en primaire bronnen.
Wet werkelijk rendement Box 3 in het kort
- Wat: belasting over je werkelijke rendement (dividend, rente en waardeverandering) in plaats van een fictief rendement. Tarief 36%, heffingvrij resultaat €1.800 per persoon.
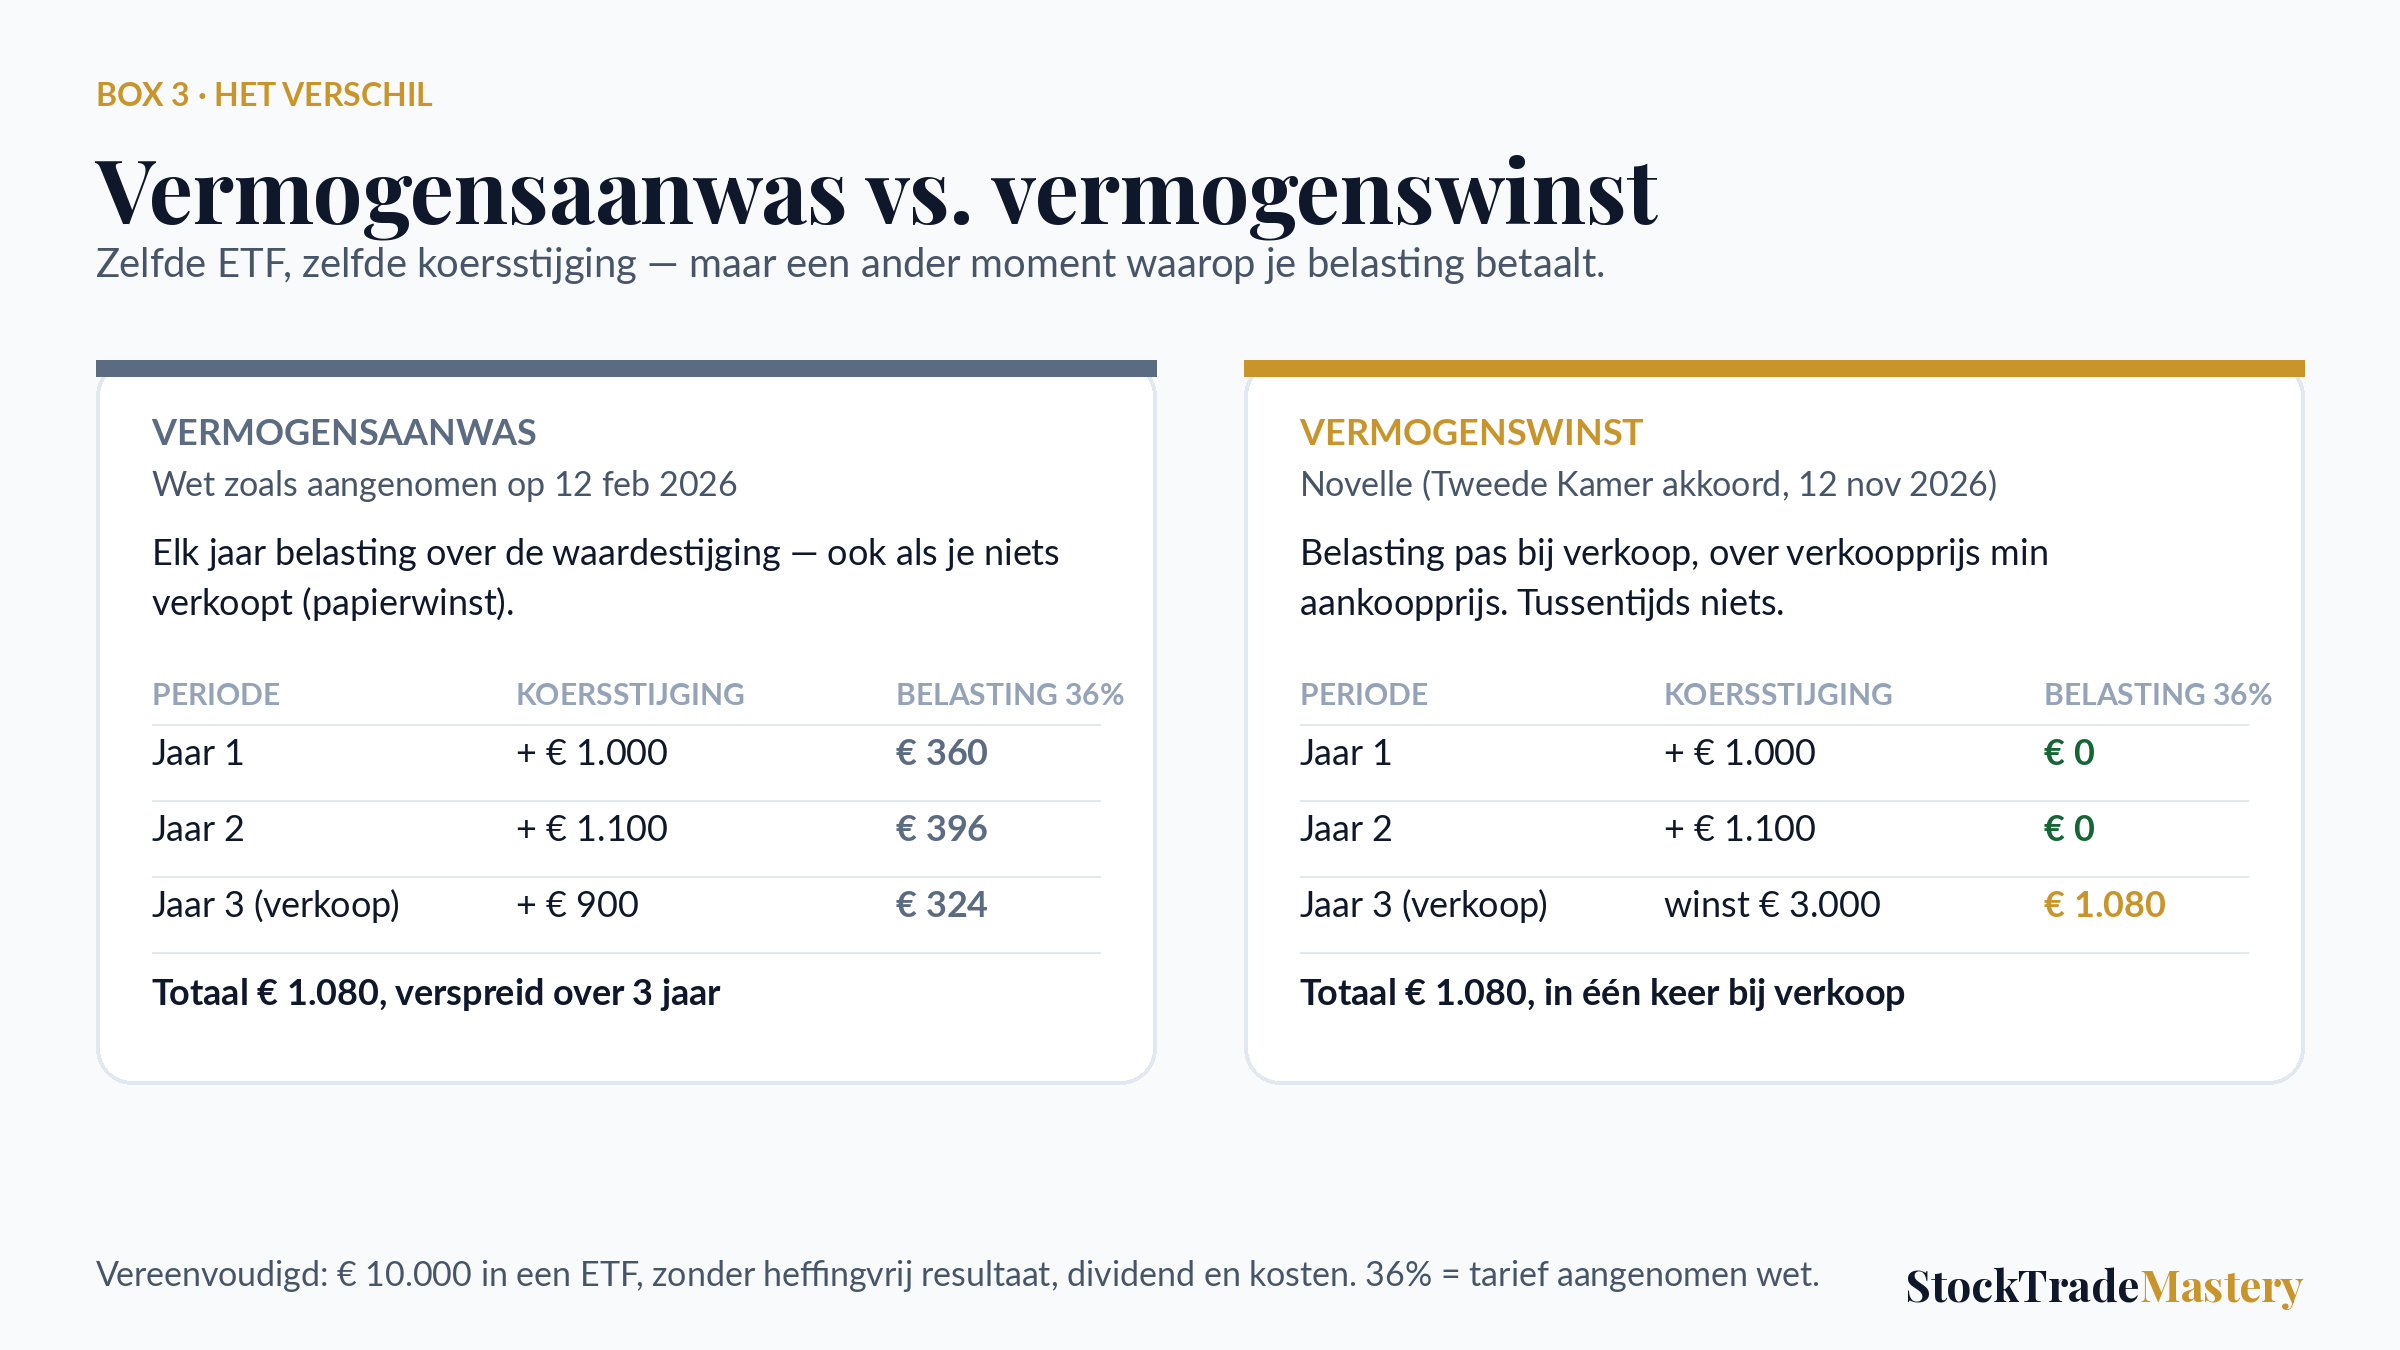
- De kernkeuze: de oorspronkelijke wet belast koerswinst jaarlijks, ook ongerealiseerd (vermogensaanwas). De novelle vervangt dat voor financiële instrumenten door belasting bij verkoop (vermogenswinst).
- Waarom het uitmaakt: bij 36% tarief in beide stelsels houdt een ETF-belegger met €100.000 over 30 jaar onder vermogenswinst zo’n €306.000 meer over dan onder vermogensaanwas — door het compound-effect.
- Status: Tweede Kamer akkoord met wet (februari) en novelle (november). De Eerste Kamer moet nog stemmen; het kabinet vraagt om een stemming vóór 31 december 2026.
- Tot het nieuwe stelsel ingaat (2027 en naar verwachting 2028): overbruggingswet met forfaitair rendement (6,00% op beleggingen in 2026) en de tegenbewijsregeling.
Liever eerst het nieuwe regime begrijpen? Van aankoopprijs tot verliesverrekening — stap voor stap, met rekenvoorbeeld.
Lees hoe vermogenswinstbelasting werkt →Hoe Box 3 nu werkt (2026 — overbruggingswet)
Tot de Wet werkelijk rendement ingaat, geldt de overbruggingswet. Die rekent met een fictief rendement per vermogenscategorie; daarover betaal je 36% belasting, na aftrek van het heffingsvrij vermogen van €59.357 per persoon (€118.714 voor fiscale partners). Peildatum is 1 januari.
| Vermogenscategorie | Fictief rendement 2026 | Status |
|---|---|---|
| Banktegoeden (spaarrekening, betaalrekening) | 1,28% | Voorlopig (definitief begin 2027) |
| Beleggingen en overige bezittingen (ETF’s, aandelen, vastgoed) | 6,00% | Definitief |
| Schulden | 2,70% | Voorlopig (definitief begin 2027) |
Sinds het Hoge Raad-arrest van 6 juni 2024 geldt de tegenbewijsregeling: is je werkelijke rendement lager dan het forfait, dan betaal je over het werkelijke rendement. Sinds de aangifte over 2025 zit die regeling in de reguliere aangifte; voor 2017–2024 gebruik je het formulier «Opgaaf werkelijk rendement». Hoe de berekening precies werkt, lees je in onze uitleg van Box 3 voor beleggers. De in september voorgestelde verlaging van het heffingsvrij vermogen voor 2027 is geschrapt — zie Box 3 in 2027, 2028 en 2029.
Wat verandert er met de Wet werkelijk rendement?
De wet (dossier 36.748) vervangt het forfait door belasting op je daadwerkelijke jaarlijkse rendement. De belangrijkste keuze daarin is hoe je «rendement» definieert — en precies daarover gaat het politieke gevecht.
De kernkeuze: vermogensaanwas of vermogenswinst?
Vermogensaanwasbelasting Oorspronkelijke wet
Je betaalt elk jaar belasting over de waardeverandering van je vermogen — ook over winsten die je nog niet hebt gerealiseerd. Stijgt je VWRL-portfolio van €100.000 naar €110.000? Dan betaal je belasting over die €10.000, ook als je niets hebt verkocht.
Inclusief: dividend, rente, gerealiseerde verkoopwinst & ongerealiseerde waardestijgingen (papierwinst).
Vermogenswinstbelasting Novelle, uiterlijk 2029
Je betaalt pas belasting bij verkoop. Stijgt je portfolio van €100.000 naar €110.000 maar je houdt vast? Geen belasting. Verkoop je later op €160.000? Dan belasting over €60.000 winst (over de hele periode).
Inclusief: dividend, rente & gerealiseerde verkoopwinst. Niet: ongerealiseerde papierwinst.
De aangenomen wet kiest voor vermogensaanwas als hoofdregel, met vermogenswinst alleen voor vastgoed en startup-belangen. Dezelfde dag nam de Tweede Kamer de motie-Vermeer aan (76 van 150 zetels), die om een overstap naar volledige vermogenswinst vraagt. Met de novelle van november 2026 geeft het kabinet daar invulling aan: uiterlijk per 2029 voor alle financiële instrumenten, en in 2030 volledig via een apart wetsvoorstel.
Belangrijkste kenmerken van de wet
- Tarief: 36% over werkelijk rendement.
- Heffingvrij resultaat: €1.800 per belastingplichtige — een vrijstelling op rendement, niet op vermogen. De voorgestelde verlaging naar €1.000 is geschrapt.
- Geen inflatiecorrectie: rendement dat alleen je koopkracht op peil houdt, wordt ook belast.
- Verliesverrekening: voorwaarts, boven een drempel van €500. Verrekening met eerdere jaren (carry-back) zit niet in de wet; het kabinet noemde die in september als mogelijke verbetering.
- Voorinvulling: banken en brokers moeten gegevens aanleveren. Omdat dat voor 2028 niet haalbaar bleek, is de invoering naar 2029 geschoven.
Het verschil in cijfers: €100.000 over 10 en 30 jaar
Stel, je belegt €100.000 in een wereldwijd indexfonds en houdt het 10 jaar vast, met een hypothetisch rendement van ongeveer 9% per jaar en schommelingen per jaar. De tabel toont wat je per jaar afdraagt onder elk stelsel; beide kolommen volgen hun eigen portefeuillepad.
Scenario 1: rustige ETF-belegger, 10 jaar
| Jaar | Beginwaarde | Rendement | Bruto eindwaarde | Belasting vermogensaanwas | Belasting vermogenswinst |
|---|---|---|---|---|---|
| 1 | €100.000 | +18,5% | €118.500 | €6.012 | €0 |
| 2 | €112.488 | −6,5% | €105.176 | €0 | €0 |
| 3 | €105.176 | +15,5% | €121.479 | €2.769 | €0 |
| 4 | €118.710 | +11,5% | €132.362 | €4.267 | €0 |
| 5 | €128.095 | +13,5% | €145.388 | €5.577 | €0 |
| 6 | €139.810 | −11,5% | €123.732 | €0 | €0 |
| 7 | €123.732 | +21,5% | €150.335 | €3.321 | €0 |
| 8 | €147.014 | +10,5% | €162.450 | €4.909 | €0 |
| 9 | €157.541 | +9,5% | €172.508 | €4.740 | €0 |
| 10 | €167.768 | +12,5% | €188.739 | €6.902 | €48.688 |
| Totaal belasting over 10 jaar | €38.496 | €48.688 | |||
Onder vermogensaanwas betaal je in elk winstjaar, ook zonder te verkopen: €38.496 in 10 jaar, eindwaarde €181.837. Onder vermogenswinst betaal je pas bij verkoop in jaar 10 één keer 36% over de winst: €48.688, eindwaarde €188.357. Verschil: €6.520. Over tien jaar is dat bescheiden, omdat de aanwas-belegger de vrijstelling van €1.800 tien keer benut en de winst-belegger maar één keer.
Scenario 2: actieve belegger, 10 jaar
Hoe groot het verschil wordt, hangt sterk af van hoe volatiel je portefeuille is. Een belegger met individuele aandelen die jaren van +40 tot +60% afwisselt met dalingen van 12 tot 20% (samengesteld ~17% per jaar — wereldtop, geen doorsnee) betaalt over 10 jaar vrijwel evenveel belasting onder beide stelsels: €101.483 tegenover €101.332. Toch eindigt hij onder vermogensaanwas op €291.515 en onder vermogenswinst op €343.287 — €51.772 verschil, acht keer zoveel als de ETF-belegger. Niet omdat het tarief anders is, maar omdat drie dingen samenkomen:
- Belasting op winst die je niet in handen hebt. In een topjaar valt een aanslag van ruim €25.000 op de mat over koerswinst die alleen op papier bestaat. Die betaal je uit cash die niet belegd is, of door aandelen te verkopen.
- Het compound-effect dat nooit plaatsvindt. Geld dat jaarlijks naar de fiscus gaat, groeit daarna niet meer mee. Zonder enige Box 3-heffing zou dezelfde portefeuille op €478.774 uitkomen.
- Verliezen tellen alleen vooruit. Betaal je belasting over papierwinst en zakt de markt het jaar erna, dan krijg je die belasting niet terug; het verlies schuift alleen door naar latere jaren.
Zo zien beide beleggers er na 10 jaar uit, netto na belasting:
En over 30 jaar?
Over een volledige beleggershorizon wordt het gat groot — ook voor de rustige indexbelegger. Voor de actieve belegger rekenen we na het tiende jaar met een afvlakkend rendement (~11% per jaar; samengesteld ~13% over 30 jaar).
| Belegger (30 jaar, €100.000 start) | Eindwaarde vermogensaanwas | Eindwaarde vermogenswinst | Verschil |
|---|---|---|---|
| ETF-belegger (~9% per jaar) | €580.560 | €886.887 | €306.327 |
| Actieve belegger (~13% per jaar) | €1.163.216 | €1.839.660 | €676.444 |
Voor de ETF-belegger groeit het verschil van €6.520 na 10 jaar naar €306.327 na 30 jaar; voor de actieve belegger naar €676.444. Het tarief is in beide gevallen 36%. Het verschil komt volledig doordat vermogensaanwas elk jaar kapitaal uit de portefeuille haalt dat daarna niet meer kan meegroeien. Hieronder zie je dat jaar voor jaar voor de ETF-belegger: vermogen (doorgetrokken) en cumulatief betaalde belasting (gestippeld) onder beide stelsels.
En dezelfde grafiek voor de actieve belegger — let op de steeds grotere happen die vermogensaanwas in topjaren uit de portefeuille neemt:
Alle rendementsreeksen zijn hypothetisch en illustratief; heffingvrij resultaat €1.800 per jaar, voorwaartse verliesverrekening boven €500. Elke formule en rendementsreeks staat op de rekenmethode-pagina. De korte versie met alleen de kernpunten: wat vermogensaanwasbelasting met beleggers doet.
Klaar om te beginnen met beleggen? Bij eToro beleg je in ETF’s zonder aankoopcommissie en kun je fractioneel beleggen vanaf kleine bedragen (wisselkosten kunnen van toepassing zijn). Lees eerst onze eToro review.
Open een eToro-account →51% van de particuliere beleggers verliest geld bij het handelen in CFD’s bij deze aanbieder. Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Internationaal: zo belasten andere landen koerswinst
De Nederlandse Orde van Belastingadviseurs vergeleek twaalf vergelijkbare landen: geen enkel land gebruikt een algemene vermogensaanwasbelasting in deze vorm. Vrijwel alle OESO-landen belasten koerswinst pas bij realisatie.
| Land | Systematiek voor aandelen/ETF’s | Bijzonderheden |
|---|---|---|
| Duitsland | Vermogenswinst — 25% Abgeltungsteuer | Alleen bij verkoop, plus solidariteitstoeslag |
| Zwitserland | Geen capital gains tax voor particulieren | Wel vermogensbelasting (kantonaal verschillend) |
| Verenigd Koninkrijk | Vermogenswinst — 10-20% | Annual exempt amount £3.000 |
| VS | Vermogenswinst — 0/15/20% | Kort-/langetermijn onderscheid |
| België | Geen capital gains voor particulieren (mits “normaal beheer”) | Wel meerwaardebelasting op groot vermogen 2026 |
| Frankrijk | Vermogenswinst (PFU 30%) | Schrapte vergelijkbare vermogenstaks in 2018 |
| Nederland (oorspronkelijke wet; novelle: vermogenswinst uiterlijk 2029) | Vermogensaanwas — 36% | Inclusief ongerealiseerde winsten |
De kritiek was navenant. Bloomberg beschreef het voorstel op 29 april 2026 als een «fiscale Frankenstein»; Shopify-CEO Tobi Lütke noemde het publiekelijk het domste plan dat een overheid momenteel doorvoert. Frankrijk (afschaffing vermogensbelasting in 2018) en Noorwegen (vertrek van ruim 500 vermogenden na een verhoging in 2022) laten zien dat kapitaal reageert op dit soort maatregelen — extreme gevallen, maar wel de context waarin het kabinet in september koos voor «de snelste route naar vermogenswinst».
Waarom de overheid eerst voor vermogensaanwas koos
- Voorspelbare begroting: jaarlijkse heffing geeft een gestage inkomstenstroom; bij vermogenswinst hangt de opbrengst af van wanneer mensen verkopen.
- Geen lock-in: onder vermogenswinst stellen beleggers verkoop uit om belasting uit te stellen.
- Uitvoerbaarheid: een waarde op 1 januari en 31 december is makkelijker aan te leveren dan aankoopprijzen over twintig jaar.
- Draagkracht: wie nooit verkoopt, zou onder vermogenswinst nooit Box 3-belasting betalen.
Die argumenten verklaren de oorspronkelijke keuze. Ze wogen uiteindelijk niet op tegen het compound-effect, het liquiditeitsprobleem en de brede kritiek — vandaar de koerswijziging in het najaar van 2026.
Waar staat de Wet werkelijk rendement nu? (november 2026)
- 12 februari 2026: Tweede Kamer neemt de wet aan (voor: SP, GroenLinks-PvdA, D66, Volt, PvdD, CDA, VVD) én de motie-Vermeer voor vermogenswinst.
- 19 mei 2026: twee deskundigenbijeenkomsten in de Eerste Kamer.
- 30 juni 2026: plenair debat; op voorstel van senator Crone wordt de stemming uitgesteld tot de novelle er ligt. Op 7 juli verwerpt de Kamer de motie-Schalk om de wet in te trekken.
- 14 september 2026: kabinet meldt dat er nog geen breed gedragen voorstel is en vraagt de behandeling aan te houden.
- 29 september 2026: kabinet kondigt een novelle richting vermogenswinst aan, met lagere Box 3-vrijstellingen als dekking.
- 3 november 2026: novelle ingediend (37.053). De lagere vrijstellingen zijn geschrapt; dekking via tijdelijk lagere Box 2-tarieven. Invoering uiterlijk 2029 na een negatieve uitvoeringstoets voor 2028.
- 12 november 2026: Tweede Kamer neemt de novelle aan.
- 24 november en 14–15 december 2026: schriftelijke inbreng en beoogd plenair debat in de Eerste Kamer.
- Vóór 31 december 2026: het kabinet vraagt om een stemming over wet én novelle. Stemt de Eerste Kamer later, dan is volgens de staatssecretaris een nieuwe novelle nodig.
Daarnaast loopt de rechtsgang van de VEB, die vermogensaanwasbelasting op ongerealiseerde winst principieel onrechtvaardig en mogelijk strijdig met Europees recht acht. Het volledige tijdpad en de gevolgen per jaar staan op Box 3 in 2027, 2028 en 2029; de actuele stand vind je in het Eerste Kamer-dossier 36.748.
Wat kun je nu doen als belegger?
Weinig — en dat is geen slecht nieuws. Haastige beslissingen op basis van een wet die nog niet definitief is, pakken zelden goed uit. Wat wél nuttig is, los van de politieke uitkomst:
- Gewoon doorbeleggen. Breed gespreid, lage kosten, lange horizon — de fundamenten veranderen niet door welk Box 3-stelsel er komt.
- Gebruik de tegenbewijsregeling over 2025 en 2026 als je werkelijke rendement lager was dan het forfait van 6,00%.
- Bewaar je aankoopprijzen. Onder vermogenswinst wordt je gemiddelde aankoopprijs de basis voor de belasting. Banken moeten die gegevens gaan aanleveren, maar de afspraken daarover worden nog gemaakt.
- Let op de peildatum. Onder de overbruggingswet telt wat op 1 januari op je rekening staat voor het hele jaar.
- Houd het perspectief. Het verschil tussen de stelsels loopt over 30 jaar op tot ruim €300.000 voor een ETF-belegger — maar daar zit geen knop voor jou aan. Kosten en spreiding wel: zie onze brokervergelijking en de beste ETF’s voor beginners.
Beginnen met een ETF-spaarplan? Lees onze review van Trade Republic — BaFin-gereguleerd, Nederlandse IBAN en ETF-spaarplannen zonder orderkosten.
Lees de Trade Republic review →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.
Veelgestelde vragen — Wet werkelijk rendement Box 3
Is de Wet werkelijk rendement Box 3 al definitief?
Nee. De Tweede Kamer nam de wet aan op 12 februari 2026 en de novelle (vermogenswinstbelasting voor aandelen, ETF’s, obligaties en opties) op 12 november 2026. De Eerste Kamer stelde haar stemming over de wet op 30 juni uit en wil op 14 of 15 december 2026 over wet en novelle debatteren. Pas na aanneming door de Eerste Kamer is het stelsel definitief.
Wanneer gaat de Wet werkelijk rendement in?
Het kabinet stelt voor het nieuwe stelsel inclusief de novelle per 1 januari 2029 in te voeren; 2028 alleen als dat alsnog uitvoerbaar blijkt. Daarvoor moet de Eerste Kamer wet en novelle aannemen. Tot die tijd blijft de overbruggingswet met forfaitair rendement en tegenbewijsregeling gelden.
Wat is het verschil tussen vermogensaanwas en vermogenswinst?
Vermogensaanwasbelasting belast jaarlijks de waardeverandering van je vermogen, óók als je niets verkocht hebt (over papierwinst). Vermogenswinstbelasting belast alleen bij verkoop — pas als je daadwerkelijk geld verdiend hebt. Het huidige Nederlandse wetsvoorstel gebruikt vermogensaanwas; vrijwel alle andere OESO-landen hanteren vermogenswinst.
Moet ik straks belasting betalen over papierwinst van mijn ETF’s?
Onder de huidige overbruggingswet (2026, 2027 en naar verwachting 2028): nee — alleen forfaitair rendement (6,00% over beleggingen in 2026) wordt belast. Onder de oorspronkelijke wet: ja — jaarlijks 36% over de waardestijging, inclusief ongerealiseerde winst. Onder de novelle die de Tweede Kamer op 12 november 2026 aannam: nee — ETF’s gelden als financieel instrument en vallen onder vermogenswinstbelasting, zodat je pas bij verkoop belasting betaalt. De Eerste Kamer moet nog stemmen.
Hoe werkt de tegenbewijsregeling Box 3?
Sinds een Hoge Raad-arrest op 6 juni 2024 mag je laten zien wat je werkelijk rendement was als dat lager is dan het forfaitair rendement (6,00% bij beleggingen in 2026). Vanaf aangifte 2025 (in te dienen in 2026) is dit geïntegreerd in je reguliere belastingaangifte via Mijn Belastingdienst. Voor jaren 2017-2024 gebruik je het apart formulier “Opgaaf werkelijk rendement”.
Wat is het heffingvrij resultaat €1.800 onder de nieuwe wet?
Onder de Wet werkelijk rendement wordt het huidige heffingvrij vermogen (€59.357) vervangen door een heffingvrij resultaat van €1.800 per belastingplichtige. Dat betekent: alleen het eerste €1.800 rendement is onbelast. Het is een resultaat-vrijstelling, geen vermogens-vrijstelling. Voor de meeste beleggers met een gevarieerd vermogen pakt dit anders uit dan onder het huidige systeem. De in september voorgestelde verlaging naar €1.000 is op 3 november 2026 geschrapt.
Moet ik nu al mijn beleggingen verkopen om belasting te vermijden?
Vrijwel nooit. Belastingoptimalisatie zonder economische reden leidt zelden tot betere uitkomsten dan gewoon doorbeleggen. Bovendien is de wet nog niet definitief (de Eerste Kamer heeft de stemming uitgesteld) en heeft de Tweede Kamer een novelle aangenomen die financiële instrumenten onder vermogenswinst brengt — dan worden ongerealiseerde winsten niet jaarlijks belast. Verkopen op basis van een wet die mogelijk wordt aangepast is risicovol.
Maakt het uit of ik een distributing (VWRL) of accumulating (VWCE) ETF heb?
Onder de huidige overbruggingswet maakt het fiscaal niet uit — beide worden belast volgens hetzelfde forfaitair rendement (6,00%). Onder de Wet werkelijk rendement worden ze ook waarschijnlijk gelijk behandeld: bij VWRL (distributing) wordt dividend uitgekeerd en opgenomen in het werkelijk rendement; bij VWCE (accumulating) wordt dividend herbelegd en zit het in de waardestijging. Het economische rendement is gelijk, dus de belasting is gelijk.
Conclusie — rustig blijven, en de novelle afwachten
De Wet werkelijk rendement Box 3 is het belangrijkste belastingdossier voor Nederlandse beleggers in jaren. De cijfers op deze pagina laten zien waarom de keuze tussen vermogensaanwas en vermogenswinst geen detail is: bij hetzelfde tarief scheelt het een ETF-belegger over 30 jaar ruim drie ton. Sinds het najaar van 2026 beweegt de politiek richting vermogenswinst; de lagere vrijstelling die daar eerst tegenover stond, is geschrapt. Of het doorgaat, beslist de Eerste Kamer. Tot die tijd blijven een goede broker en een breed gespreide portefeuille de fundamenten — ongeacht welk stelsel er komt.
Wil je de broker vinden die bij je past? Bekijk onze onafhankelijke vergelijking van Nederlandse brokers — kosten, regulering, productaanbod en geschiktheid voor beginners.
Vergelijk de beste NL brokers →Beleggen brengt risico’s met zich mee — je kunt (een deel van) je inleg verliezen.